

Proseguendo con l’ordine del giorno della sesta sessione, nel pomeriggio del 22 settembre, la Commissione permanente dell’Assemblea nazionale ha espresso il proprio parere sul progetto di legge che modifica e integra alcuni articoli della legge sull’imposta sul reddito delle società, della legge sull’imposta sull’uso del suolo non agricolo e della legge sull’imposta sul reddito delle persone fisiche.
Secondo quanto affermato dal Governo, la legge si concentra sulle politiche del Partito in materia di agevolazioni fiscali sull’imposta sul reddito delle società e sull’imposta sull’uso del suolo non agricolo per gli istituti di istruzione nazionali, e ne costituisce una rigorosa attuazione. L’obiettivo è contribuire a progressi significativi nello sviluppo dell’istruzione e della formazione, in conformità con la Risoluzione n. 71-NQ/TW, e nelle politiche finanziarie e fiscali in materia fondiaria, in conformità con la Risoluzione n. 21-NQ/TW relativa al punto di vista e all’orientamento per la modifica della Legge fondiaria e delle leggi correlate. Al contempo, la legge garantisce la coerenza e l’uniformità del sistema giuridico ed è in linea con le prassi di gestione fiscale.
La legge è stata redatta con l’intento che il suo sviluppo e perfezionamento avvenissero sotto la guida del Partito, nel rispetto della Costituzione, della legge e in conformità con le politiche e le linee guida del Partito e dello Stato contenute nei documenti pertinenti; il progetto di legge deve essere perfezionato per aderire strettamente alle esigenze pratiche, garantire un’efficace gestione statale, coerenza e uniformità all’interno dell’ordinamento giuridico ; e assicurare il miglioramento dell’efficacia, dell’efficienza, della fattibilità e della stabilità della legge, nonché una maggiore trasparenza e coerenza con le leggi correlate.
Progetto di legge che modifica e integra la legge sull’imposta sul reddito delle società in materia di esenzione e riduzione dell’imposta (articolo 15), condizioni per l’applicazione degli incentivi fiscali (articolo 18); la legge sull’imposta sull’uso del suolo non agricolo in materia di aliquote fiscali (articolo 7), registrazione, dichiarazione, calcolo e pagamento dell’imposta (articolo 8), esenzione fiscale (articolo 9); e la legge sull’imposta sul reddito delle persone fisiche in materia di esenzione e riduzione dell’imposta (articolo 5).
Il progetto di legge è strutturato in 4 articoli. I soggetti di applicazione sono i contribuenti come previsto dalla legge sull’imposta sul reddito delle società, dalla legge sull’imposta sull’uso del suolo non agricolo e dalla legge sull’imposta sul reddito delle persone fisiche; gli organi di amministrazione fiscale come previsto dalla legge sull’amministrazione fiscale; e altre organizzazioni e persone fisiche pertinenti.
Presentando la relazione di verifica, il presidente della Commissione economica e finanziaria, Phan Van Mai, ha dichiarato che la Commissione permanente ha approvato l’esenzione dall’imposta sul reddito delle società per gli istituti di istruzione pubblici; l’esenzione dall’imposta sull’uso del suolo non agricolo per i terreni utilizzati a fini di istruzione e formazione da tali istituti, nonché le politiche relative alle minoranze etniche.
Tuttavia, il Comitato permanente della Commissione economica e finanziaria ha rilevato che l’esenzione totale dall’imposta sul reddito delle società e dall’imposta sul reddito delle persone fisiche per i proventi derivanti dalla fornitura di pasti a istituti scolastici e strutture per esami e cure mediche era priva di fondamento politico, giuridico e pratico.
La politica di esenzione fiscale per le imprese e i privati che forniscono servizi di ristorazione non è uno strumento diretto per garantire il rispetto delle normative in materia di sicurezza alimentare. Inoltre, non vi è alcuna base chiara per affermare che i benefici derivanti dall’esenzione fiscale saranno utilizzati dalle imprese per ridurre i prezzi dei pasti o migliorarne la qualità.
Per quanto riguarda la proposta di esentare gli istituti di istruzione privati senza scopo di lucro dall’imposta sul reddito delle società, la Commissione permanente raccomanda ulteriori approfondimenti e una valutazione accurata. Qualora venisse attuata, è necessario definire chiaramente le aree geografiche, i criteri per definire lo status di “senza scopo di lucro” e il principio di non distribuire gli utili, bensì di reinvestirli nell’istruzione.

Secondo l’organismo di controllo, le esenzioni fiscali dovrebbero applicarsi solo ai redditi derivanti direttamente da attività didattiche; le attività imprenditoriali e commerciali indipendenti devono essere contabilizzate separatamente e soggette agli obblighi fiscali previsti. Inoltre, è necessario rafforzare la gestione e la verifica successiva per prevenire abusi delle politiche preferenziali.
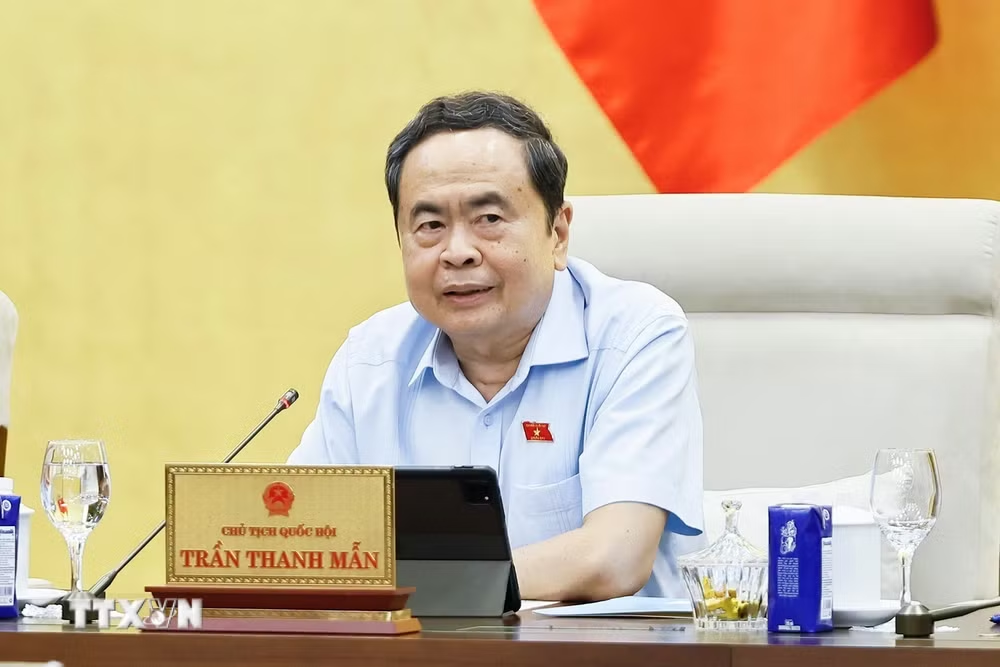
Commentando la proposta di esentare dall’imposta sul reddito delle società le imprese che forniscono pasti a istituti scolastici e strutture sanitarie, il presidente dell’Assemblea nazionale Tran Thanh Man ha suggerito che gli enti competenti conducano ricerche approfondite, collocando questa politica nel contesto generale delle iniziative in corso sull’esenzione dalle tasse scolastiche, sull’assistenza sanitaria pubblica e sull’organizzazione dei pasti per gli studenti nelle scuole.
Il Presidente dell’Assemblea Nazionale ha sottolineato che queste politiche rivestono un’importanza umanitaria, ma è necessaria una valutazione approfondita della loro base pratica, del loro impatto e delle risorse per la loro attuazione. L’organo che le redige, l’organo di revisione e gli organi competenti devono proseguire il dialogo per chiarire le basi e i dati, garantendo che ogni proposta politica abbia un fondamento concreto prima di essere sottoposta all’autorità competente per l’esame.
Riguardo all’esenzione dall’imposta sul reddito delle società e dall’imposta sull’uso del suolo non agricolo per gli istituti di istruzione pubblici e privati senza scopo di lucro, il presidente dell’Assemblea nazionale Tran Thanh Man ha richiesto chiarimenti sulle carenze e le inadeguatezze delle normative vigenti; una valutazione dell’impatto sulle entrate del bilancio statale; e un equilibrio tra costi di bilancio e benefici della politica.
Per gli istituti di istruzione privati senza scopo di lucro, è necessario definire chiaramente i criteri e le condizioni di ammissibilità agli incentivi fiscali e l’ambito dei redditi esenti da imposte, evitando di estendere gli incentivi ad attività commerciali, investimenti finanziari, locazioni immobiliari o servizi commerciali che non siano direttamente correlati agli obiettivi educativi.

Riguardo alla politica di esenzione dall’imposta sull’uso del suolo non agricolo per i terreni utilizzati a fini didattici, il Presidente dell’Assemblea Nazionale ha sottolineato la necessità di definire chiaramente la portata e l’estensione dell’esenzione fiscale, soprattutto nei casi in cui il terreno sia utilizzato per molteplici scopi, garantendo una determinazione trasparente e coerente degli obblighi finanziari.
A conclusione della discussione, la vicepresidente dell’Assemblea nazionale, Nguyen Thi Hong, ha dichiarato che la Commissione permanente dell’Assemblea nazionale ha sostanzialmente concordato sulla necessità di emendare e integrare diversi articoli della legge sull’imposta sul reddito delle società e della legge sull’imposta sull’uso del suolo non agricolo; e ha chiesto al governo, al Ministero delle finanze e agli enti competenti di continuare a rivedere e perfezionare le bozze di legge.
Per quanto riguarda la politica fiscale relativa ai redditi personali nel settore della ristorazione, il Vicepresidente dell’Assemblea Nazionale ha suggerito un ulteriore esame delle basi politiche, giuridiche e pratiche. Qualora il Governo intendesse proseguire con le proposte di modifica e integrazione della normativa, queste dovranno essere attuate integralmente e rigorosamente secondo le procedure previste.
La vicepresidente dell’Assemblea nazionale, Nguyen Thi Hong, ha chiesto al governo di incaricare il Ministero delle Finanze di recepire pienamente i pareri della presidente dell’Assemblea nazionale, della Commissione permanente dell’Assemblea nazionale e dell’organismo di verifica; di rivedere la portata, gli argomenti, le condizioni e il livello degli incentivi fiscali; di valutare appieno l’impatto sul bilancio statale; e di garantire che la politica sia mirata, focalizzata, fattibile e non crei scappatoie che possano essere sfruttate.
Allo stesso tempo, si continuerà a verificare la conformità con le leggi pertinenti, i trattati internazionali e la data di applicazione della politica a partire dall’anno fiscale 2027; si finalizzerà il dossier da sottoporre all’Assemblea nazionale durante la seconda sessione. La Commissione economica e finanziaria presiederà e si coordinerà con gli enti competenti per finalizzare la relazione di verifica e presentarla all’Assemblea nazionale come previsto.

Fonte: https://www.vietnamplus.vn/ra-soat-chinh-sach-uu-dai-thue-doi-voi-co-so-giao-duc-va-suat-an-hoc-duong-post1137765.vnp
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

