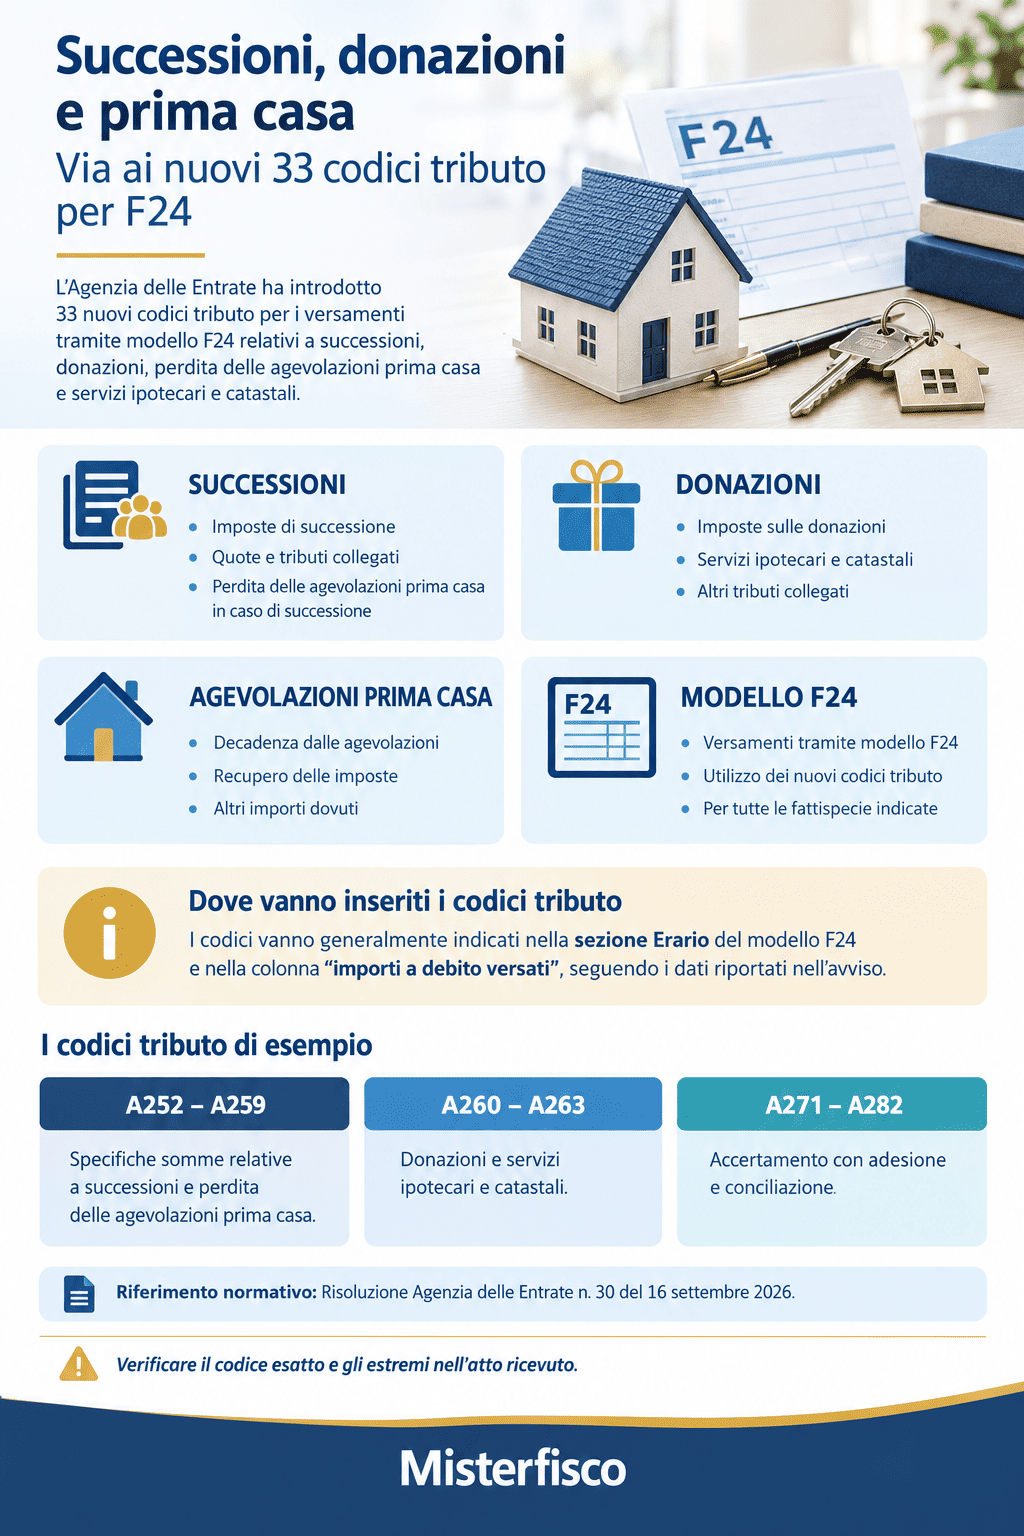
Con la risoluzione n. 30/E del 16 settembre 2026 l’Agenzia delle Entrate completa il passaggio al modello F24 per i versamenti legati a successioni e donazioni. I nuovi codici, da A252 ad A284, coprono il ravvedimento, la decadenza dalle agevolazioni “prima casa” e i pagamenti dopo i controlli dell’ufficio.
Pagare le imposte su un’eredità o su una donazione con l’F24 diventa più semplice. Con la risoluzione n. 30/E del 16 settembre 2026, l’Agenzia delle Entrate ha istituito 33 nuovi codici tributo, numerati da A252 ad A284. Servono per i versamenti che arrivano dopo la dichiarazione di successione o la registrazione dell’atto di donazione. Sono le fasi “successive”, finora rimaste in parte scoperte: il ravvedimento operoso, la perdita dei benefici prima casa, il pagamento dopo un avviso dell’ufficio, l’accertamento con adesione e la conciliazione giudiziale.
Il provvedimento chiude un percorso avviato da tempo. Si aggiunge alle risoluzioni n. 16/E del 2016, n. 35/E del 2024 e n. 2/E del 2025 e porta a termine l’adeguamento al nuovo sistema voluto dalla riforma dell’imposta sulle successioni e donazioni.
Il contesto: la riforma e l’autoliquidazione
Il punto di partenza è il decreto legislativo n. 139 del 2024, che ha riscritto il Testo unico sulle successioni e donazioni (d.lgs. 346/1990). La novità principale riguarda le successioni aperte dal 1° gennaio 2025: per queste l’imposta non viene più liquidata dall’ufficio, ma autoliquidata dal contribuente. Va versata entro 90 giorni dalla scadenza del termine per presentare la dichiarazione di successione.
Una volta spostato sul contribuente il calcolo dell’imposta, servivano strumenti di pagamento adatti a ogni situazione: il versamento ordinario, ma anche le correzioni, le integrazioni e i pagamenti dovuti dopo un controllo. Per il versamento principale dell’imposta autoliquidata c’era già il codice 1539. Mancavano però codici specifici per tutto ciò che può succedere dopo. La risoluzione 30/E colma questa lacuna.
Successioni e decadenza “prima casa”: codici da A252 ad A259
Il primo gruppo comprende otto codici dedicati alle successioni. Si usano per versare l’imposta complementare in caso di ravvedimento operoso oppure quando l’erede perde le agevolazioni “prima casa”, per esempio con una revoca della dichiarazione d’intenti:
- A252: imposta di successione e interessi;
- A253: imposta ipotecaria e interessi;
- A254: imposta catastale e interessi;
- A255: imposta di bollo e interessi;
- A256: sanzione sull’imposta di successione;
- A257: sanzione sulle imposte ipotecaria e catastale;
- A258: sanzione sull’imposta di bollo;
- A259: tributi speciali e compensi.
Il caso tipico è quello dell’erede che ha ottenuto le imposte ipotecaria e catastale in misura fissa, grazie al beneficio prima casa, ma poi non rispetta le condizioni. Può succedere se non trasferisce la residenza nel Comune entro i termini o se vende l’immobile troppo presto senza riacquistarne un altro. A quel punto deve versare la differenza d’imposta, gli interessi e, se dovuta, la sanzione. Prima questi pagamenti richiedevano più passaggi. Ora hanno un codice dedicato e si fanno direttamente con l’F24.
Per questo gruppo di codici le regole di compilazione sono precise. Nella sezione “Contribuente” vanno i dati dell’erede che paga. Nel campo “codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare” va il codice fiscale del defunto, insieme al codice identificativo “08 – Defunto”.
Donazioni e servizi ipotecari: codici da A260 ad A263
Il secondo gruppo, di quattro codici, riguarda gli stessi casi (ravvedimento e revoca d’intenti) per le donazioni e per le tasse sui servizi ipotecari e catastali:

- A260: imposta sulle donazioni e interessi;
- A261: sanzione sull’imposta sulle donazioni;
- A262: tasse sui servizi ipotecari e catastali e interessi;
- A263: sanzione sulle tasse per i servizi ipotecari e catastali.
Anche per le donazioni, infatti, chi perde il beneficio prima casa o deve correggere un versamento insufficiente può regolarizzare la propria posizione con le riduzioni di sanzione previste dal ravvedimento.
Dopo i controlli: omessa impugnazione e definizione delle sanzioni
Il terzo blocco riguarda i pagamenti dovuti dopo un atto dell’Agenzia delle Entrate. Sono i casi in cui il contribuente riceve un avviso di liquidazione o di accertamento e decide di non contestarlo.
Per l’omessa impugnazione ci sono sei codici:
- A264 e A265: imposta sulle donazioni e interessi, e relativa sanzione;
- A266 e A267: tasse ipotecarie e catastali legate alla registrazione, e relativa sanzione;
- A283 e A284: tasse ipotecarie e catastali legate alle successioni, e relativa sanzione.
Chi invece sceglie la definizione agevolata delle sole sanzioni, cioè paga le sanzioni ridotte senza fare ricorso, usa:
- A268: sanzione sull’imposta sulle donazioni;
- A269: sanzione sulle tasse ipotecarie e catastali per le successioni;
- A270: sanzione sulle tasse ipotecarie e catastali per la registrazione.
Accertamento con adesione e conciliazione
Gli ultimi dodici codici riguardano le due principali procedure per chiudere una lite con il Fisco senza arrivare a sentenza.

Per l’accertamento con adesione (d.lgs. 218/1997) i codici sono sei:
- A271 e A272: imposta sulle donazioni e interessi, e relativa sanzione;
- A273 e A274: tasse ipotecarie e catastali per le successioni, e relativa sanzione;
- A275 e A276: tasse ipotecarie e catastali per la registrazione, e relativa sanzione.
Per la conciliazione giudiziale la struttura è la stessa:
- A277 e A278: imposta sulle donazioni e interessi, e relativa sanzione;
- A279 e A280: tasse ipotecarie e catastali per le successioni, e relativa sanzione;
- A281 e A282: tasse ipotecarie e catastali per la registrazione, e relativa sanzione.
Distinguere in modo così netto tra imposta e sanzione e tra le diverse procedure non è solo una questione formale. Permette all’Amministrazione di abbinare ogni versamento all’atto da cui nasce. Al contribuente consente di dimostrare con precisione di aver pagato quanto richiesto.
Come compilare l’F24
Tutti i nuovi codici vanno nella sezione “Erario” del modello F24, nella colonna “importi a debito versati”. Se il pagamento segue un atto dell’ufficio, cioè avviso, adesione o conciliazione, bisogna indicare anche:
- il codice ufficio e il codice atto, riportati nell’atto ricevuto;
- l’anno di riferimento, nel formato “AAAA”, come indicato dall’ufficio.
Per i codici che riguardano le successioni (A269, A273, A274, A279, A280, A283 e A284) valgono le stesse regole del primo gruppo. Nella sezione “Contribuente” vanno i dati dell’erede. Nel campo del coobbligato vanno il codice fiscale del defunto e il codice identificativo “08”.

La risoluzione ricorda poi che le spese di notifica degli atti impositivi si pagano ancora con il codice tributo 9400. Per il versamento rateale dell’imposta di successione autoliquidata, con il codice 1539, il campo “rateazione” va compilato nel formato “NNRR”: “NN” è il numero della rata e “RR” il totale delle rate. In caso di pagamento in un’unica soluzione si scrive “0101”.
Cosa cambia in pratica
Per eredi, donatari e professionisti che li assistono, il vantaggio principale è la semplificazione. L’F24 si può pagare online, tramite home banking o con i servizi telematici dell’Agenzia. Consente inoltre di compensare le somme dovute con eventuali crediti d’imposta, nei limiti previsti dalla legge. Il quadro è anche più ordinato: per ogni situazione esiste ora un codice preciso, con meno rischi di errore e meno pratiche per correggere versamenti fatti con il codice sbagliato.
Il consiglio, come sempre, è di controllare con attenzione l’atto ricevuto dall’ufficio prima di pagare, perché codice ufficio, codice atto e anno di riferimento devono coincidere con quanto indicato. Nei casi di decadenza dalla prima casa conviene poi valutare il ravvedimento operoso in tempi brevi: prima si regolarizza, più bassa è la sanzione.
Con la risoluzione 30/E il sistema dei codici tributo per successioni e donazioni è di fatto completo. Il passaggio dal vecchio modello di liquidazione d’ufficio a quello dell’autoliquidazione è ormai concluso anche sul fronte dei pagamenti.
Per maggiori informazioni o per richiedere una consulenza personalizzata contatta la Redazione di Mister Fisco.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link