Andamento dei tassi di interesse bancari
Ad aprile, 46 banche commerciali hanno concordato all’unanimità di ridurre i tassi di interesse sui depositi e sui prestiti. Ad agosto, molte banche hanno continuato ad attuare programmi di credito preferenziali, inclusi pacchetti che offrono riduzioni dell’1-2% per i clienti prioritari.
In un recente incontro con la Banca di Stato del Vietnam e il sistema degli istituti di credito, il Primo Ministro ha richiesto una gestione proattiva e flessibile dei tassi di interesse, dei tassi di cambio e del credito; gli istituti di credito dovrebbero ridurre i costi, stabilizzare i tassi di interesse e ridurre sostanzialmente i tassi di interesse sui prestiti.
Tuttavia, il mercato monetario sta vivendo nuovi sviluppi. Il 21 settembre, il tasso di interesse overnight sul mercato interbancario è salito al 7% annuo, 2,5 punti percentuali in più rispetto alla fine della settimana precedente. In precedenza, questo tasso era sceso a circa l’1,5-1,6% annuo nella prima settimana di settembre.
Le forti fluttuazioni dei tassi di interesse overnight indicano che la liquidità a breve termine nel sistema può variare rapidamente in base alle esigenze di capitale delle banche. Non si tratta del tasso di interesse pagato direttamente da imprese o privati, ma è un indicatore importante della situazione patrimoniale a breve termine degli istituti di credito.

Sul fronte dei depositi, anche i tassi di interesse mostrano una forte divergenza. Secondo gli ultimi dati della Banca di Stato del Vietnam, alla fine del secondo trimestre di quest’anno i depositi a vista individuali presso le banche ammontavano a circa 1.200 miliardi di VND, con una diminuzione di quasi 130.000 miliardi di VND, pari a circa il 10%, rispetto allo stesso periodo dell’anno precedente.
Questa rappresenta una fonte di finanziamento a basso costo per le banche, poiché i depositi a vista offrono in genere tassi di interesse significativamente inferiori rispetto ai depositi a tempo determinato. Quando questa fonte di finanziamento diminuisce, le banche tendono ad aumentare i depositi a tempo determinato per compensare.
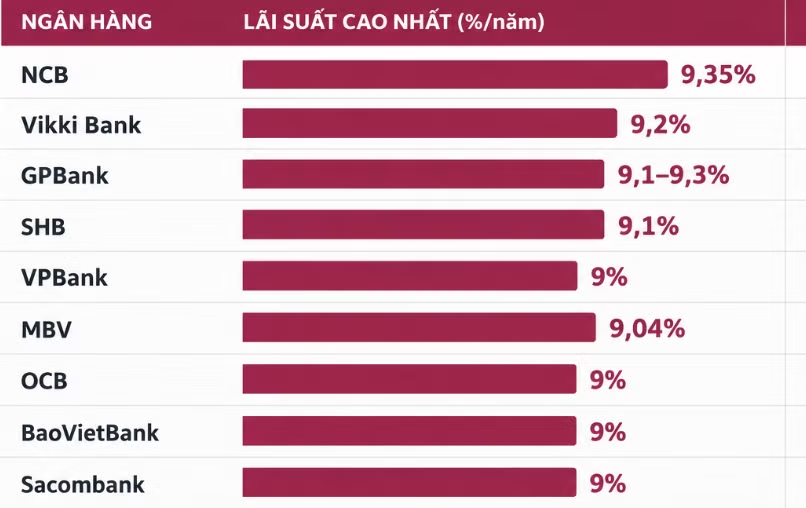
Le indagini di mercato mostrano che diverse banche offrono tassi di interesse effettivi superiori al 9% annuo. NCB offre il 9,35% annuo per i depositi online; GPBank offre il 9,1-9,3%; Vikki Bank il 9,2%;SHB il 9,1%; MBV il 9,04%. Anche altre banche come VPBank, OCB, BaoVietBank e Sacombank offrono tassi intorno al 9% a determinate condizioni.
Questo sviluppo indica che la concorrenza per i depositi si sta intensificando, soprattutto perché la domanda di credito sta crescendo più rapidamente della crescita dei depositi. Al 3 settembre, il credito a livello di sistema è aumentato del 9,98% su base annua, mentre i depositi sono aumentati dell’8,33%, creando un divario di 1,65 punti percentuali.
I tassi di interesse non possono essere abbassati “per ordine”.
Parlando con un giornalista del quotidiano Tien Phong , il professor associato Dr. Nguyen Van Phuong della Facoltà di Economia dell’Università Nazionale del Vietnam di Hanoi, ha affermato che i tassi di interesse sul Dong vietnamita sul mercato non sono più bassi. I tassi di interesse sui depositi a termine di 6-12 mesi presso alcune banche si attestano attualmente tra l’8% e il 10% annuo, a seconda dell’importo del deposito e delle condizioni associate.
Secondo il signor Phuong, l’attuale pressione sui capitali deriva non solo dai mercati esterni, ma anche dalla domanda di credito, dalle esigenze di capitale a medio e lungo termine e dalla concorrenza per i depositi all’interno dello stesso sistema bancario.
Ciò crea un paradosso nella governance: l’obiettivo è abbassare i tassi di interesse per sostenere la crescita, ma per mantenere elevati tassi di crescita del credito, le banche devono garantire afflussi di capitali sufficienti. Se i depositi crescono più lentamente del credito, la pressione sui tassi di interesse sui depositi sarà inevitabile. “Bisogna evitare di considerare come soluzione l’abbassamento per ordine dei tassi di interesse sui prestiti”, ha analizzato il signor Phuong.
Secondo il signor Phuong, se le banche sono costrette a concedere prestiti a tassi di interesse bassi mentre i costi di finanziamento e i rischi di credito aumentano, i margini di profitto si ridurranno. In tal caso, le banche potrebbero reagire inasprendo le condizioni di credito, rendendo difficile per le imprese l’accesso al capitale nonostante i bassi tassi di interesse pubblicizzati. Pertanto, la sfida attuale non consiste solo nel costringere le banche ad abbassare i tassi di interesse, ma anche nell’affrontare simultaneamente i problemi di liquidità, fonti di finanziamento e qualità del credito.
Secondo gli esperti, la Banca di Stato del Vietnam deve fornire proattivamente liquidità in Dong vietnamiti, utilizzare in modo flessibile le operazioni di mercato aperto e gli strumenti regolamentari a breve termine per limitare improvvisi aumenti dei tassi di interesse interbancari. Parallelamente, è necessario allocare il credito in modo selettivo. In un contesto di elevati costi del capitale, i flussi di capitale dovrebbero privilegiare la produzione, le esportazioni, l’agricoltura , le industrie di supporto, la trasformazione digitale, le infrastrutture essenziali e le imprese con flussi di cassa chiari, piuttosto che impegnarsi in speculazioni finanziarie o progetti privi delle necessarie condizioni legali.
Per le imprese, data la possibilità di significative fluttuazioni dei tassi di interesse da qui alla fine dell’anno, è fondamentale elaborare un piano finanziario basato su uno scenario in cui il costo del capitale aumenti dell’1-2%. Le imprese devono inoltre riequilibrare le condizioni dei prestiti, limitare l’utilizzo di capitali a breve termine per investimenti a lungo termine e dare priorità ai prestiti con tassi di interesse fissi o margini di adeguamento chiari.

Fonte: https://tienphong.vn/thay-gi-ve-bien-dong-lai-suat-ngan-hang-post1878982.tpo
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link