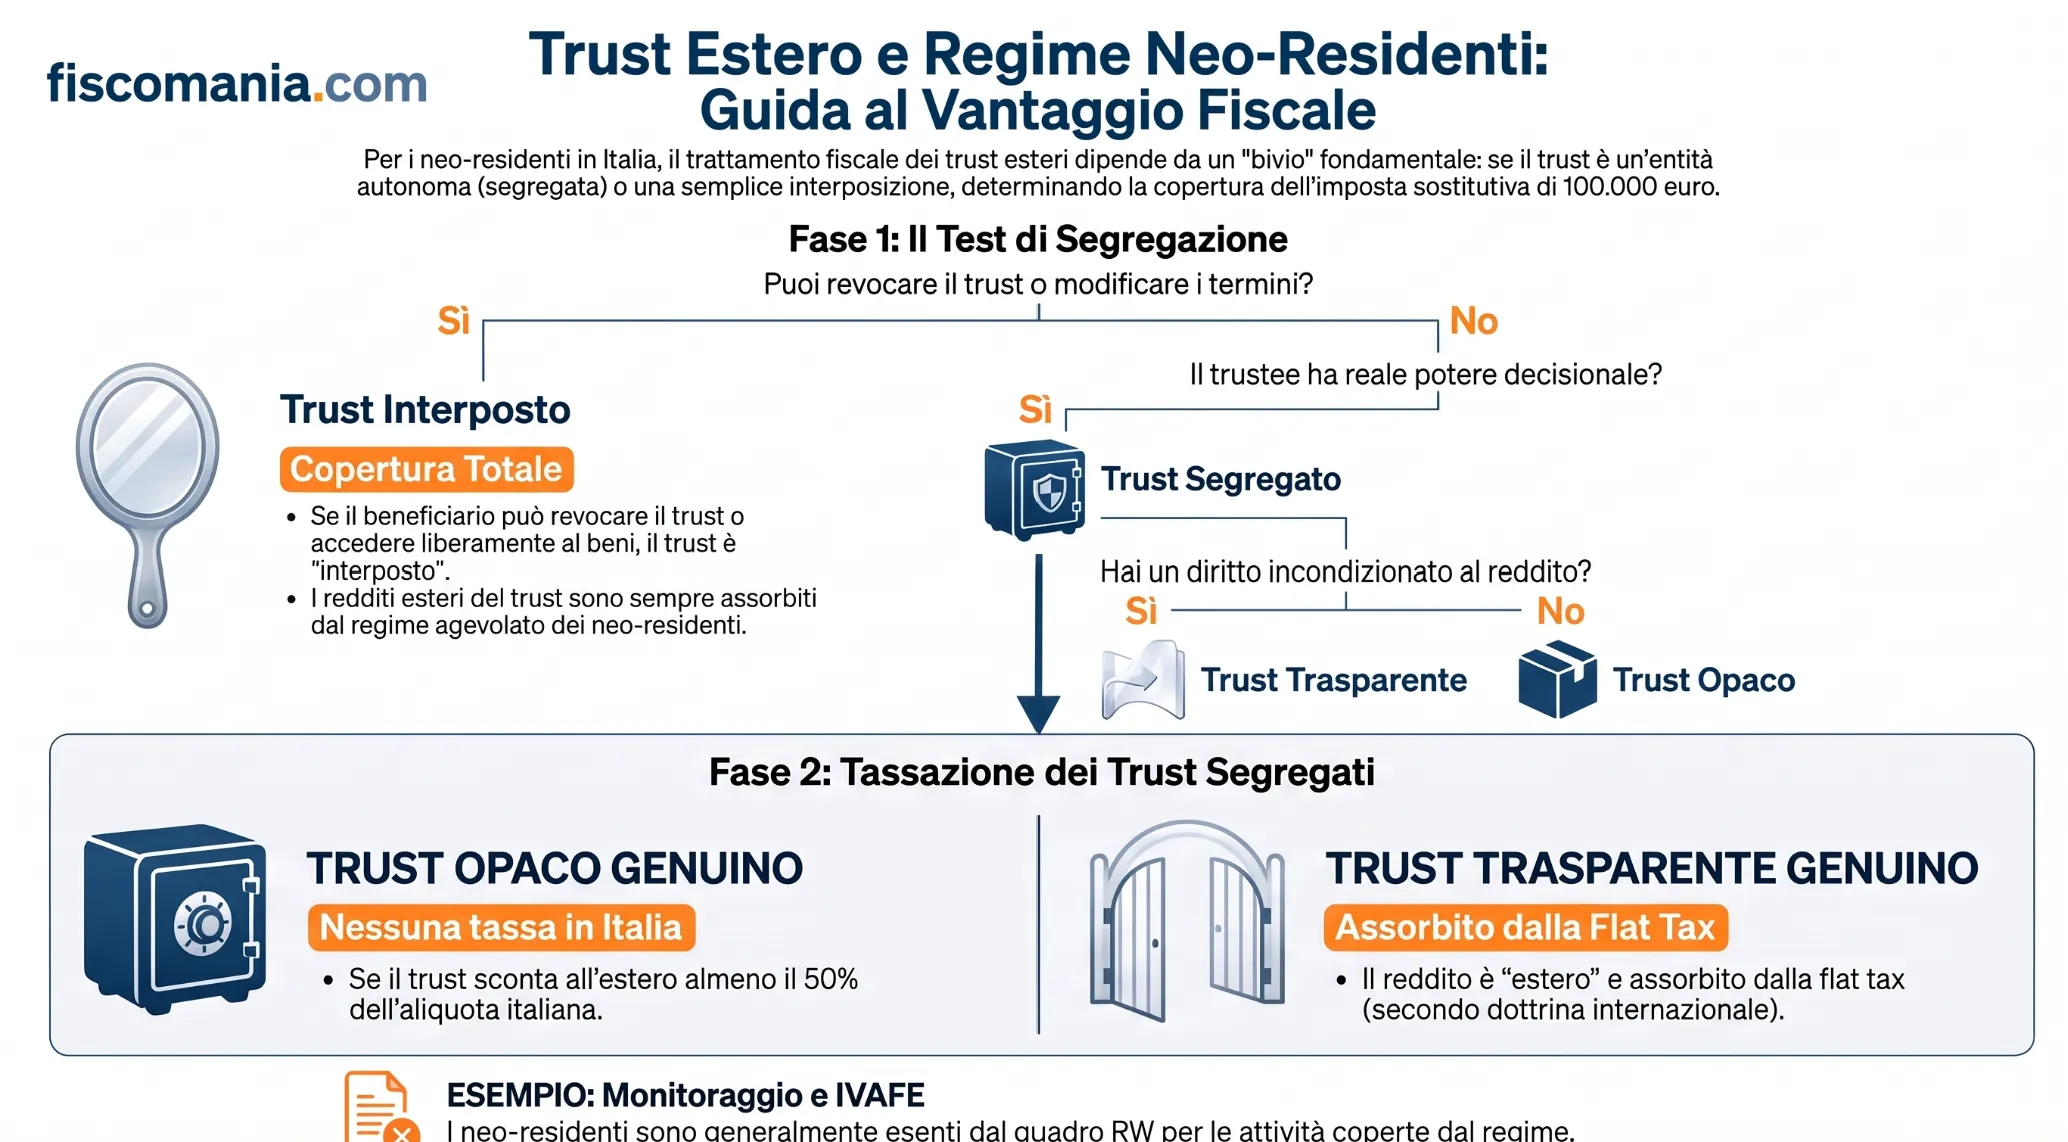
Chi arriva in Italia con un trust estero già costituito spesso lo eredita come beneficiario, non come disponente. Prima di applicare il regime 24-bis occorre stabilire se il trust è realmente segregato o soltanto interposto, perché i due casi comportano un trattamento fiscale diverso.
Il regime 24-bis assorbe nell’imposta sostitutiva i redditi di fonte estera. Per un trust, questo vale con certezza quando è qualificabile come entità interposta al neo-residente, secondo la Circolare 17/E/2017. Se il trust è invece genuinamente segregato, il trattamento dipende dalla sua natura: per un trust opaco con tassazione estera adeguata, almeno il 50% di quella italiana secondo la Circolare 34/E/2022, le distribuzioni al beneficiario non generano ulteriore reddito imponibile in Italia; per un trust trasparente, il reddito imputato per trasparenza segue le ordinarie regole di territorialità e, per la dottrina internazionale, rientra nell’imposta sostitutiva se qualificabile come reddito estero. Su quest’ultimo punto manca però una conferma esplicita dell’Agenzia delle Entrate.
Trust interposto o genuinamente segregato: il primo bivio
Il primo elemento da verificare non è se il trust sia trasparente o opaco, ma se esista fiscalmente come soggetto autonomo rispetto a chi lo ha costituito o ne beneficia. Un trust si considera interposto quando il patrimonio segregato resta, nella sostanza, nella disponibilità del disponente o del beneficiario: quest’ultimo può revocarlo, modificarne i termini o accedere ai beni senza passare dalle decisioni del trustee.
In questo caso la Circolare 17/E del 23 maggio 2017 equipara il trust a un’entità interposta: i redditi di fonte estera restano assorbiti dal regime dei neo-residenti, quelli di fonte italiana scontano la tassazione ordinaria. Solo se il trust supera questo primo test si pone la domanda successiva, quella sulla sua qualificazione come trasparente o opaco.
Domanda diagnostica
Se sì
Se no
Il disponente o il beneficiario può revocare il trust, modificarne i termini o accedere liberamente al patrimonio segregato?
Trust interposto (Circ. 17/E/2017): redditi esteri assorbiti dal regime dei neo-residenti, redditi italiani a tassazione ordinaria
Passa alla domanda successiva
Il trustee esercita un potere decisionale reale su tempi, importi e beneficiari delle distribuzioni, distinto da un’esecuzione automatica delle istruzioni ricevute?
Trust genuinamente segregato: passa alla domanda successiva
Trust interposto: stesso trattamento della riga precedente
Un beneficiario individuato vanta un diritto attuale e incondizionato a pretendere dal trustee una quota di reddito?
Trust trasparente
Trust opaco
Se il test si ferma alla prima o alla seconda domanda, il trust è interposto: il trattamento ricade nella disciplina generale già approfondita su Fiscomania, compresi gli obblighi di monitoraggio nel quadro RW. Se invece il trust supera entrambe le domande, il regime dei neo-residenti si confronta con una struttura genuinamente autonoma, e la qualificazione emersa dalla terza domanda determina il percorso descritto nelle sezioni successive. Le sfumature tra beneficiario individuato e beneficiario meramente discrezionale, incluse le più recenti indicazioni giurisprudenziali, restano approfondite nella guida dedicata ai trust con beneficiari residenti in Italia.
Trust successori anglosassoni con trustee poco più che nominale
Il test del paragrafo precedente deve essere applicato con più cautela proprio nei trust di origine anglosassone costituiti per finalità successorie, dove la segregazione formale spesso convive con un margine di discrezionalità del trustee ridotto all’osso.
Il trust di famiglia trasmesso per generazioni. Un beneficiario nato all’interno di un trust costituito da nonni o genitori decenni prima spesso non ha mai negoziato i termini dell’atto istitutivo e considera la propria posizione un dato di fatto, non una scelta. Se l’atto prevede distribuzioni già fissate per età o eventi della vita, senza reale discrezionalità del trustee su tempi o importi, il trust può risultare interposto indipendentemente dalla percezione soggettiva di chi ne beneficia.
Il marital trust o survivor’s trust. Diffuso nella pianificazione successoria statunitense, attribuisce al coniuge superstite non solo la qualità di beneficiario ma spesso anche poteri di gestione o di trustee sullo stesso patrimonio. La sovrapposizione dei ruoli è l’indicatore più diretto di mancata segregazione: chi controlla il patrimonio come trustee e ne beneficia come destinatario dei redditi difficilmente potrà sostenere che il trust esiste come soggetto autonomo.
Il potere di sostituire il trustee. Alcuni atti istitutivi di common law attribuiscono al beneficiario il potere di rimuovere il trustee e nominarne un altro di propria scelta (power to remove and appoint). Anche in assenza di poteri diretti sul patrimonio, questa facoltà può incidere sulla valutazione di segregazione effettiva, perché consente al beneficiario di orientare indirettamente ogni decisione futura del trustee.
Il trust irrevocabile con trustee professionale indipendente. Non tutti i trust successori ricadono nei casi precedenti. Quando il trustee è una banca fiduciaria o uno studio legale terzo, privo di legami con la famiglia, ed esercita una discrezionalità reale su importi e tempistiche delle distribuzioni, il trust supera il test di segregazione: è proprio a questa categoria di beneficiari che si rivolgono le sezioni seguenti.
Trust opaco genuino: le distribuzioni al beneficiario
Superato il test di segregazione, il primo scenario da isolare è quello in cui il trust opacosconta all’estero una tassazione nominale pari ad almeno il 50% dell’aliquota italiana di riferimento. La qualificazione come trust trasparente o opaco segue criteri già trattati in dettaglio altrove; ciò che rileva qui è la conseguenza pratica: in questo caso, secondo la Circolare 34/E del 2022, le distribuzioni percepite dal beneficiario residente non generano un’ulteriore imposizione in Italia. Per un beneficiario che ha optato per il regime dei neo-residenti la domanda non si pone nemmeno in questi termini: il reddito è già fuori campo a prescindere dal regime, perché la tassazione subita dal trust all’estero è considerata equivalente a quella italiana.
Il secondo scenario riguarda il trust opaco localizzato in uno Stato o territorio a fiscalità privilegiata, dove opera la presunzione di distribuzione: le somme percepite dal beneficiario si considerano reddito imponibile in Italia al momento dell’effettiva percezione. L’articolo 45, comma 4-quater, del TUIR pone a carico del beneficiario l’onere di dimostrare, tramite contabilità analitica del trustee, quale parte della distribuzione derivi dal capitale originariamente conferito; in assenza di tale prova, l’intero importo si presume reddito. È su questo reddito, una volta qualificato come tale, che si pone il tema affrontato nella sezione successiva: se e a quali condizioni rientri nel perimetro del regime dei neo-residenti.
Trust trasparente genuino: il reddito imputato rientra nel regime dei neo-residenti?
Quando il trust supera il test di segregazione e risulta trasparente, il beneficiario individuato non attende una distribuzione per essere tassato: l’articolo 44, comma 1, lettera g-sexies, del TUIR qualifica come reddito di capitale il reddito imputato al beneficiario ai sensi dell’articolo 73, comma 2, indipendentemente dall’effettiva percezione delle somme. È beneficiario individuato non chi è semplicemente nominato nell’atto istitutivo, ma chi vanta un diritto attuale a pretendere dal trustee il pagamento della propria quota di reddito. Il reddito rileva quindi per competenza, non per cassa, e la sua determinazione segue le regole fiscali dello Stato in cui il trust è residente o stabilito, come chiarito dalla Circolare 34/E del 2022.
Stabilito che si tratta di un reddito di capitale, resta da individuare se sia un reddito prodotto in Italia o all’estero, distinzione che decide se rientra nel perimetro del regime dei neo-residenti. Il criterio è quello “a specchio” dell’articolo 165, comma 2, del TUIR, che rinvia ai criteri di collegamento dell’articolo 23: un reddito di capitale si considera prodotto in Italia se corrisposto da un soggetto residente. Applicato in senso inverso, un reddito di capitale imputato da un trust non residente in Italia si considera prodotto all’estero, allo stesso modo dei redditi di capitale corrisposti da soggetti esteri già ricompresi nel regime.
Su questa lettura converge la dottrina professionale internazionale: per chi si trasferisce sotto il regime dei neo-residenti, la tassazione per trasparenza del trust diventa economicamente neutra proprio perché il reddito di fonte estera resta assorbito dall’imposta sostitutiva, tanto per il disponente quanto per il beneficiario. Deve essere detto con chiarezza che questa conclusione discende da una lettura sistematica delle norme e trova conferma in dottrina, non in un chiarimento ufficiale dell’Agenzia delle Entrate: non risultano, alla data di pubblicazione, circolari o risposte a interpello che affrontino direttamente il caso del beneficiario di un trust trasparente genuino sotto il regime dei neo-residenti. Chi si trova in questa situazione può valutare un’istanza di interpello per ottenere una posizione ufficiale sul proprio caso specifico.
Monitoraggio fiscale: RW, IVAFE e IVIE del beneficiario
Il regime dei neo-residenti esenta dal quadro RW, dall‘IVIE e dall’IVAFE le attività estere i cui redditi sono coperti dall’imposta sostitutiva, salvo che il contribuente escluda specifici Paesi dall’opzione. Questa esenzione riguarda però il monitoraggio dei redditi assorbiti dal regime, non necessariamente l’obbligo distinto di compilazione del quadro RW che grava sul titolare effettivo di un trust estero ai sensi dell’articolo 4 del D.L. 167/90: quest’ultimo nasce dalla posizione di beneficiario effettivo del patrimonio segregato, non dal reddito percepito. Non risultano chiarimenti dell’Agenzia delle Entrate che affrontino esplicitamente se l’esenzione propria del regime dei neo-residenti si estenda anche a questo obbligo dichiarativo: il punto deve essere verificato caso per caso, tenendo conto della qualificazione del trust emersa dal test iniziale.
Resta invece autonoma, e non condizionata dall’adesione al regime dei neo-residenti, l’esenzione IVAFE per il beneficiario di trust trasparente estero privo di diritti reali, di disponibilità o di poteri di gestione sui beni in trust: la Risposta a interpello n. 84/E del 2026 la fonda sulla natura del diritto vantato dal beneficiario, non sul regime di tassazione da lui adottato. Vale quindi a prescindere, tanto per chi resta a tassazione ordinaria quanto per chi opta per il regime dei neo-residenti.
Consulenza fiscale online
Il trust è davvero segregato o rischia di essere interposto?
Un errore di qualificazione incide sia sui redditi di fonte italiana veicolati dal trust sia sugli obblighi di monitoraggio fiscale. Una verifica preventiva permette di impostare correttamente l’opzione per il regime dei neo-residenti prima di esercitarla.
Il regime dei neo-residenti esenta anche dal quadro RW per la quota di trust di cui sono beneficiario?
Non necessariamente. L’esenzione dal quadro RW propria del regime dei neo-residenti riguarda i redditi assorbiti dall’imposta sostitutiva, mentre l’obbligo di indicare il trust come titolare effettivo nasce dalla posizione di beneficiario del patrimonio segregato, non dal reddito percepito. La sovrapposizione tra i due profili non è stata chiarita dall’Agenzia delle Entrate e va valutata caso per caso.
Cosa succede se scopro che il mio trust è interposto dopo aver già optato per il regime dei neo-residenti?
I redditi di fonte estera restano comunque assorbiti dall’imposta sostitutiva ai sensi della Circolare 17/E del 2017, quindi l’opzione non decade per questo motivo. Cambia la qualificazione dei redditi di fonte italiana eventualmente percepiti tramite il trust, che restano a tassazione ordinaria anziché rientrare nel forfait.
La posizione della dottrina internazionale sul trust trasparente è vincolante per l’Agenzia delle Entrate?
No. Si tratta dell’interpretazione di uno studio legale internazionale, utile a orientare la lettura delle norme in assenza di prassi specifica, ma priva di efficacia vincolante. Chi vuole certezza sul proprio caso può presentare un’istanza di interpello prima di esercitare l’opzione.
Con il nuovo Testo Unico delle Imposte sui Redditi in vigore dal 2027 cambierà qualcosa?
Dal 1° gennaio 2027 il nuovo Testo Unico, approvato con il D.Lgs. 117/2026, sostituirà il D.P.R. 917/1986 e rinumererà i suoi articoli, incluso quello che oggi disciplina il regime dei neo-residenti. Alla data di pubblicazione la tavola di corrispondenza con il nuovo numero non è ancora verificabile; il contenuto sostanziale del regime non risulta modificato dalla riforma.
Un trust revocabile è sempre considerato interposto?
Il trust revocabile è trattato dalla prassi come fiscalmente trasparente, con i proventi imputati direttamente al disponente, il che lo colloca di norma nel primo scenario del test di segregazione. Il dettaglio del trattamento dei redditi esteri percepiti tramite un trust revocabile è approfondito nella guida dedicata.
Fonti e riferimenti
Art. 24-bis del D.P.R. 22 dicembre 1986, n. 917 (TUIR). Regime dei neo-residenti
Art. 165, comma 2, e art. 23 del TUIR. Criteri di individuazione dei redditi prodotti all’estero
Art. 44, comma 1, lett. g-sexies, art. 73, comma 2, e art. 45, comma 4-quater, del TUIR. Qualificazione del reddito imputato al beneficiario di trust
Circolare Agenzia delle Entrate n. 17/E del 23 maggio 2017. Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia
Circolare Agenzia delle Entrate n. 34/E del 2022. Disciplina fiscale dei trust
Risposta a interpello Agenzia delle Entrate n. 84/E del 25 marzo 2026. Trust estero trasparente e IVAFE del beneficiario
D.Lgs. 19 giugno 2026, n. 117. Nuovo Testo Unico delle Imposte sui Redditi
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.