

L’aquila apre la strada
La Banca di Stato del Vietnam ha appena annunciato delle modifiche al metodo di calcolo dei saldi dei prestiti immobiliari nell’ambito del controllo della crescita del credito nel 2026, con l’obiettivo di agevolare la concessione di credito per determinate tipologie di immobili, in conformità con la politica dell’autorità di regolamentazione.
Di conseguenza, dall’inizio dell’anno fino al 31 dicembre, gli istituti di credito non sono tenuti a includere nei loro portafogli di prestiti immobiliari l’ulteriore saldo residuo dei prestiti rispetto alla fine del 2025 per ristoranti, hotel, zone turistiche , ecoturismo e aree turistiche.
Ciò significa che i finanziamenti aggiuntivi a questi settori non sono inclusi nel limite di crescita del credito immobiliare, ma rimangono entro il margine di credito complessivo assegnato a ciascuna banca.
Parlando con un giornalista del quotidiano Tien Phong, l’economista Tran Anh Tung, capo del dipartimento di amministrazione aziendale presso la facoltà di economia aziendale dell’Università di economia e finanza di Ho Chi Minh City, ha affermato che l’esclusione di questa ulteriore quota di credito rappresenta un cambiamento nel metodo di classificazione utilizzato per controllare la crescita del credito immobiliare.

“Il credito aggiuntivo rimane entro il limite di credito complessivo di ciascuna banca e richiede comunque una valutazione della capacità di rimborso, degli accantonamenti e del rispetto dei coefficienti di sicurezza. L’impatto positivo risiede nella distinzione tra immobili che generano liquidità e immobili speculativi”, ha affermato il signor Tung.
Osservando l’andamento del mercato negli ultimi tempi, il signor Vo Hong Thang, vicedirettore generale del Gruppo DKRA, ha convenuto che la Banca di Stato del Vietnam ha gradualmente adottato misure per agevolare il credito, ma solo per determinati segmenti e non in modo generalizzato. Ciò è chiaramente dimostrato dalla normativa che esclude l’aumento del debito residuo dal saldo dei prestiti immobiliari per alloggi sociali, parchi industriali, zone di trasformazione per l’esportazione o, più recentemente, per il settore turistico.
“Credo che queste direttive siano molto necessarie e opportune nel difficile contesto di mercato, contribuendo al recupero della liquidità e alla graduale estensione ad altri segmenti del mercato immobiliare in futuro”, ha affermato il signor Vo Hong Thang.
Il vicedirettore generale del Gruppo DKRA ha inoltre confermato che i capitali di credito continuano ad affluire verso grandi progetti di investitori affidabili con piani di avanzamento ben definiti. In un mercato difficile, più che mai, la reputazione dell’investitore, la trasparenza legale e l’avanzamento dei progetti continueranno a rappresentare solidi indicatori di valore che rafforzano la fiducia dei clienti.
“Gli sviluppatori che soddisfano pienamente i criteri sopracitati, se ottengono condizioni di credito favorevoli, possono assolutamente diventare le ‘locomotive’ che guideranno la ripresa del mercato in futuro”, ha affermato il signor Thang.
Nel frattempo, il signor Nguyen Viet Hung, direttore generale di H Holding Company, ritiene che una maggiore apertura e l’ampliamento del “margine” di credito per segmenti di prodotto che soddisfano reali esigenze abitative, come alloggi commerciali a prezzi accessibili, alloggi sociali e progetti con uno status giuridico trasparente, creeranno un effetto a catena positivo.

Nello specifico, contribuisce a rimuovere le strozzature di capitale sia per gli investitori che per gli acquirenti di case, sblocca la liquidità e aiuta il mercato a riscaldarsi gradualmente in modo reale, anziché registrare una crescita rapida basata su speculazioni a breve termine.
“Nel contesto di un mercato in fase di consolidamento, il credito tende a confluire verso beni rifugio come aziende leader con un’ottima reputazione e progetti su larga scala con un chiaro stato di avanzamento. Questo conferisce loro un ruolo guida e determinante per il mercato”, ha affermato Nguyen Viet Hung.
Nello specifico, i grandi progetti realizzati da sviluppatori di comprovata reputazione, se adeguatamente finanziati, garantiscono la consegna puntuale degli immobili, rafforzando così la fiducia di investitori e acquirenti. Questo flusso concentrato di capitali costringe gli sviluppatori più piccoli e meno capaci a ristrutturarsi o ad abbandonare il mercato. Ciò, a sua volta, contribuisce allo sviluppo di un mercato immobiliare trasparente, professionale e sostenibile.
Continuare ad ampliare la stanza.
Nel corso della consueta conferenza stampa governativa di settembre, il signor Pham Thanh Ha, vice governatore della Banca di Stato del Vietnam, ha dichiarato che l’obiettivo principale nella gestione del credito è soddisfare il fabbisogno di capitale dell’economia, sostenere la crescita, garantendo al contempo la sicurezza del sistema, controllando l’inflazione e mantenendo la stabilità macroeconomica.
Al 30 settembre, il totale dei prestiti in essere del sistema degli istituti di credito ha raggiunto circa 20,75 milioni di miliardi di dong, con un incremento del 16,69% rispetto allo stesso periodo dell’anno precedente. Tale aumento è in linea con l’obiettivo di gestione del credito fissato dalla Banca di Stato del Vietnam per il 2026.
Per creare maggiore spazio per l’offerta di capitali, la Banca di Stato del Vietnam ha implementato numerose soluzioni per aiutare gli istituti di credito a fornire proattivamente capitali ai settori prioritari, ai progetti chiave e alle opere dell’economia.

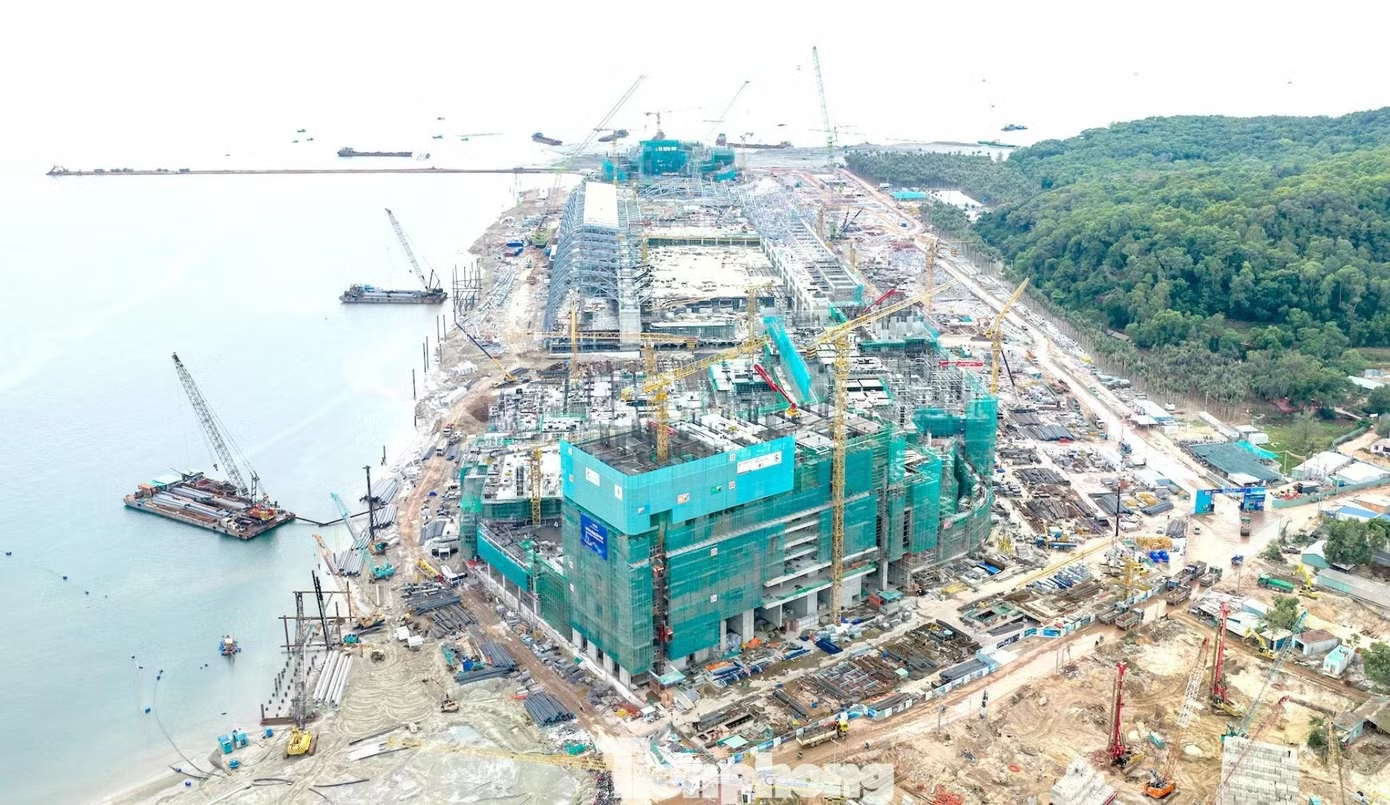
A tale riguardo, l’autorità di regolamentazione ha incaricato gli istituti di credito di erogare proattivamente prestiti per determinate esigenze essenziali come l’edilizia sociale, i parchi industriali, le zone di trasformazione per l’esportazione, i ristoranti, gli hotel, le aree di ecoturismo e i resort. I prestiti in essere relativi a questi settori non sono inclusi nel totale dei crediti soggetti a controllo.
Alle banche commerciali è inoltre consentito escludere in via preventiva dall’aumento del saldo creditizio quei progetti chiave su larga scala con effetti a cascata, collegamenti regionali e contributi al raggiungimento di obiettivi di crescita a doppia cifra.
Per contribuire al raggiungimento di una crescita economica a doppia cifra, la Banca di Stato del Vietnam indirizzerà gli istituti di credito a concentrare i capitali sui settori prioritari e su quelli che trainano la crescita economica, controllando rigorosamente il credito ai settori con potenziali rischi.
Secondo l’Istituto vietnamita per la valutazione del mercato immobiliare, il credito immobiliare presenta una struttura molto diversificata. Queste categorie di credito si differenziano per finalità di utilizzo del capitale, flusso di cassa, capacità di rimborso e livello di rischio.
Pertanto, anziché applicare un unico approccio a tutto il credito immobiliare, la politica creditizia deve categorizzarlo progressivamente in base alla natura dell’immobile, alla finalità dell’utilizzo del capitale, alla tipologia di mutuatario, alla reputazione del costruttore e al livello di rischio.
Fonte: https://tienphong.vn/bat-dong-san-co-them-du-dia-tang-truong-post1882157.tpo
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

