

I mercati finanziari globali stanno camminando su una fune tesa sopra un abisso di debiti. Da una parte si accumulano centinaia di miliardi di dollari spesi per comprare processori e centri di calcolo; dall’altra ci sono modelli di ricavo che per ora esistono soltanto nella fantasia degli analisti. Se la domanda reale non confermerà le attese, l’onda d’urto provocherà un terremoto che investirà risparmiatori, banche e fondi pensione.
Eppure, a guardare Wall Street, regna una calma irreale: nessuno sembra voler vedere il baratro all’orizzonte.
La frenesia dei chip: il caso SpaceX e i titoli che diventano “spazzatura”
La corsa alle infrastrutture per l’intelligenza artificiale sta prosciugando la liquidità mondiale attraverso ogni canale disponibile: quotazioni in borsa, aumenti di capitale e vendite record di obbligazioni. Quando la raccolta azionaria a valutazioni stellari non basta più, le aziende si rivolgono al debito puro.
Il caso più clamoroso riguarda SpaceX. Dopo aver raccolto 86 miliardi di dollari con l’IPO e 25 miliardi a giugno tramite obbligazioni, la società di Elon Musk sta trattando altri 40 miliardi di dollari di debito con banche e fondi di credito privato, guidati da Apollo Capital Management, con l’unico scopo di acquistare nuovi processori grafici da Nvidia.

I nodi, tuttavia, stanno già venendo al pettine:
- La prima tranche decennale da 6 miliardi emessa a giugno con cedola al 5,875% e rating solido (BBB) è crollata a 90 centesimi sul dollaro.
- Il suo rendimento effettivo è balzato al 7,20%.
- Il divario rispetto ai titoli di Stato americani (lo spread) è salito a quasi 200 punti base.
In termini pratici, il debito di SpaceX viene ora scambiato come un titolo rischioso di fascia BB, cioè al livello delle obbligazioni spazzatura (junk bond). Nel frattempo, i primi segnali di rigetto si manifestano anche altrove: la tentata quotazione australiana di Firmus, sponsorizzata da Nvidia per 5,5 miliardi di dollari, è fallita ed è stata ritirata perché gli investitori hanno iniziato a leggere con attenzione i prospetti informativi.
Perché il mercato continua a comprare e lo spread resta bassissimo?
Di fronte a una simile montagna di debito rischioso, ci si aspetterebbe il panico. Invece, l’indice degli spread medi sulle obbligazioni societarie ad alto rendimento viaggia a livelli storicamente compressi, intorno all’1,94%.
Per capire l’anomalia, basta guardare al passato:
- Durante la crisi finanziaria del 2008 lo spread superò i 15 punti percentuali.
- Nel marzo del 2020, allo scoppio della pandemia, salì oltre gli 8 punti percentuali.
- Perfino nella primavera del 2025 oltrepassò i 3 punti percentuali.
Oggi il mercato sembra vivere nel mondo dei sogni per due ragioni fondamentali:

- La caccia cieca al rendimento: dopo quindici anni di tassi azzerati, i grandi fondi pensione e le assicurazioni hanno una fame disperata di rendimenti sopra il 6% o 7%. I tassi odierni non sono eccezionalmente alti in termini storici (sono semplicemente tornati ai livelli normali precedenti al 2008), ma per chi ha vissuto l’era del denaro gratis appaiono come un’occasione irrinunciabile.
- L’illusione delle valutazioni stellari: finché Nvidia vale migliaia di miliardi di dollari e si promettono mega-quotazioni per colossi come OpenAI o Anthropic, chi presta denaro si culla nell’idea che le aziende tecnologiche possano sempre emettere nuove azioni per rimborsare i propri prestiti.
Tra l’altro lo spread che non cresce potrebbe avere una spiegazione alternativa molto semplice: questo valore non cresce perché aumenta il rendimento dei titoli emessi dal governo USA, che, effettivamente, è a livelli molto elevati:
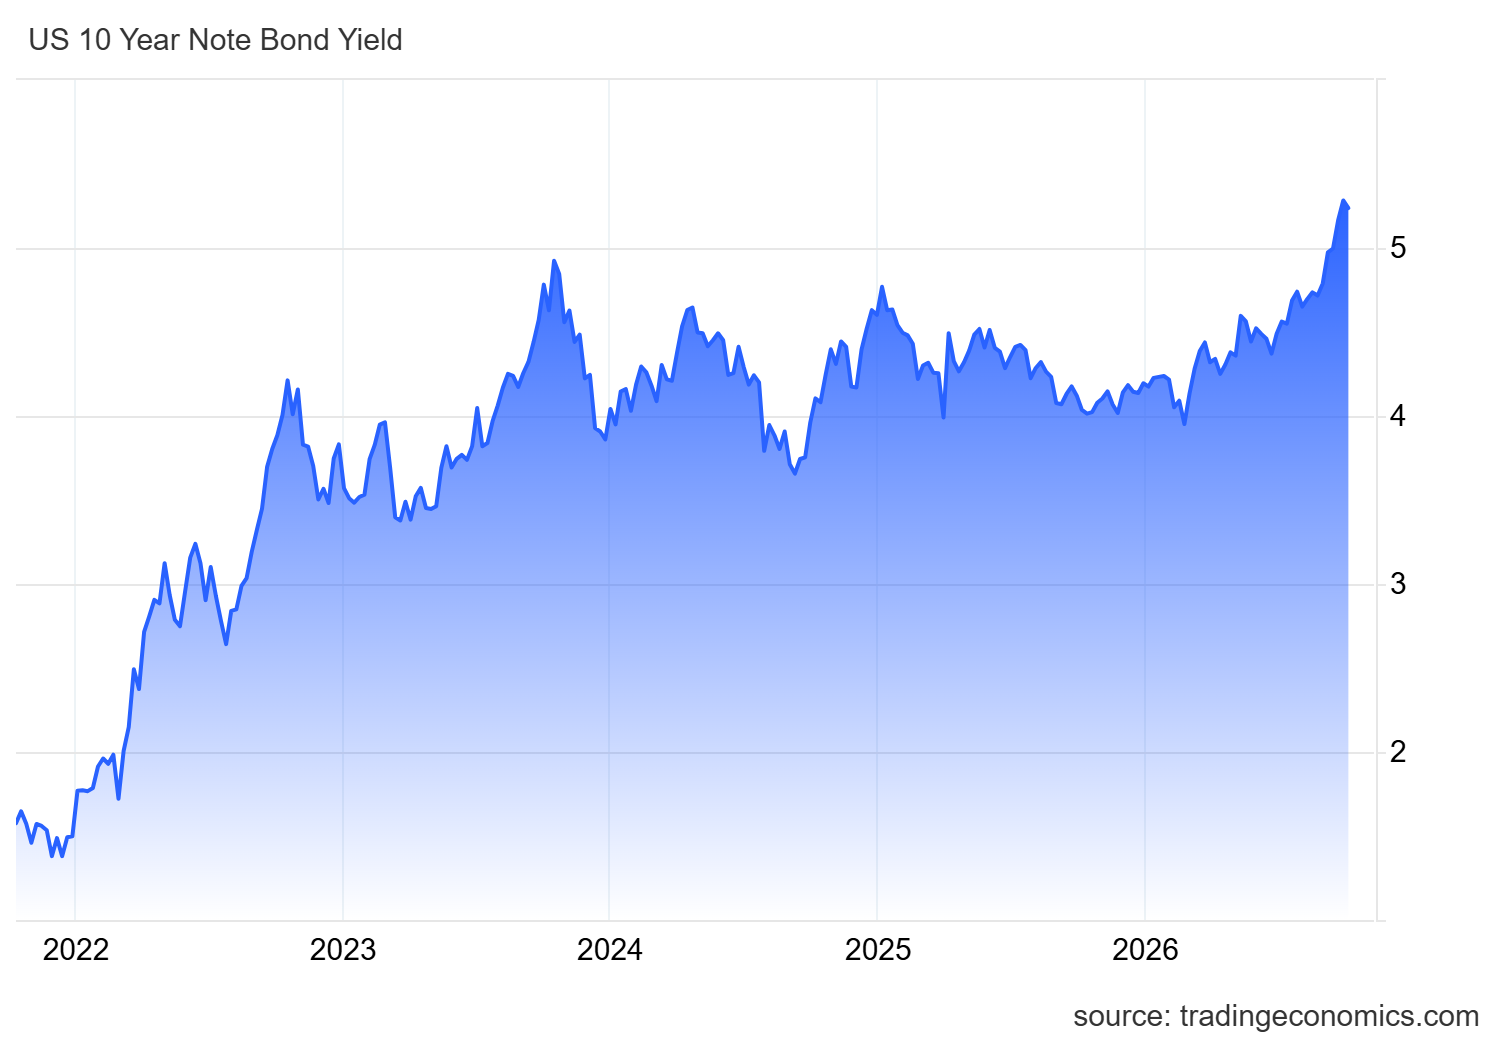
Rendimenti titoli decennali USA (tradingeconomics)
Il grande nodo: l’effetto spiazzamento sul debito di Stato
Qui sorge l’interrogativo economico decisivo: come può questa abbuffata di debito privato non provocare un pesante effetto spiazzamento (crowding out) nei confronti del debito pubblico?
La risposta è che lo spiazzamento c’è già, ed è molto pesante. Negli Stati Uniti circolano circa 12.000 miliardi di dollari di obbligazioni aziendali. Quest’anno, solo i giganti tecnologici ne riverseranno altri 500 miliardi, a cui si aggiungono colossi tradizionali come Paramount e Warner Bros Discovery con decine di miliardi di nuovo debito per le loro fusioni.

Allo stesso tempo, il Tesoro americano deve collocare sul mercato circa 2.000 miliardi di dollari all’anno per coprire il deficit federale. La quantità di risparmio globale disponibile non è infinita:
| Emittente / Settore | Nuova Domanda di Debito | Rendimento Offerto | Rischio e Dinamica di Mercato |
| Tesoro USA (10 anni) | ~2.000 miliardi $/anno | 5,25% | Titolo guida; deve alzare i tassi per attirare capitali |
| SpaceX (Tranche 10Y) | 6 miliardi $ (giugno) | 7,20% | Scivolato in area BB (prezzo a 90 centesimi) |
| Comparto AI Globale | Oltre 500 miliardi $/anno | Tra 6,5% e 8% | Drena liquidità con promesse di rendimento elevate |
Quando le aziende private offrono cedole del 7% o dell’8%, il Tesoro degli Stati Uniti non può più vendere titoli a tassi contenuti: deve mantenere i rendimenti dei Treasury decennali sopra il 5,25% per trovare acquirenti disposti a finanziare la spesa pubblica.
Lo Stato, dunque, subisce la concorrenza diretta del capitale privato. Chi ne fa le spese peggiori sono le imprese ordinarie della manifattura e dei servizi, che non possono permettersi interessi simili e vengono letteralmente tagliate fuori dal credito bancario.
A caccia di credito privato opaco
Accorgendosi che il mercato obbligazionario pubblico comincia a essere intasato, i signori della tecnologia stanno cambiando strategia. Invece di emettere titoli alla luce del sole, si rifugiano nel cosiddetto credito privato (private credit) e nei contratti fuori bilancio, come veicoli societari dedicati, leasing operativi e accordi con fondi speculativi. Praticamente vanno direttamente alla fonte, da chi ha i soldi, e saltano la cartolarizzazione con accordi diretti
Questa mossa sposta semplicemente la polvere sotto il tappeto. I soldi presi a prestito restano debiti reali da onorare, ma sfuggono alla trasparenza dei mercati regolamentati. Rendono di più, non hanno burocrazia, ma sono anche difficilmente cedibili se non illiquidi.

Le ricadute pratiche per l’economia reale si misurano su due livelli:
- Il rischio di rifinanziamento: se la redditività reale delle applicazioni informatiche non coprirà i costi dei data center, i titoli azionari correggeranno. A quel punto le aziende non potranno più raccogliere capitale fresco per pagare le cedole.
- La stretta sui cittadini: finché questa bolla assorbirà centinaia di miliardi di liquidità, il costo del denaro resterà elevato per tutti. I mutui per le famiglie e i prestiti per le piccole imprese rimarranno cari perché il capitale disponibile viene risucchiato nei semiconduttori.
La situazione è a rischio molto elevato, e per ora si regge su un buon livello di avidità generale e sulla fiducia collettiva. Però, prima o poi, i data center AI o funzioneranno e generanno flussi finanziari, oppure crollerà tutto.

 Rimani aggiornato seguendoci su Google News!
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

