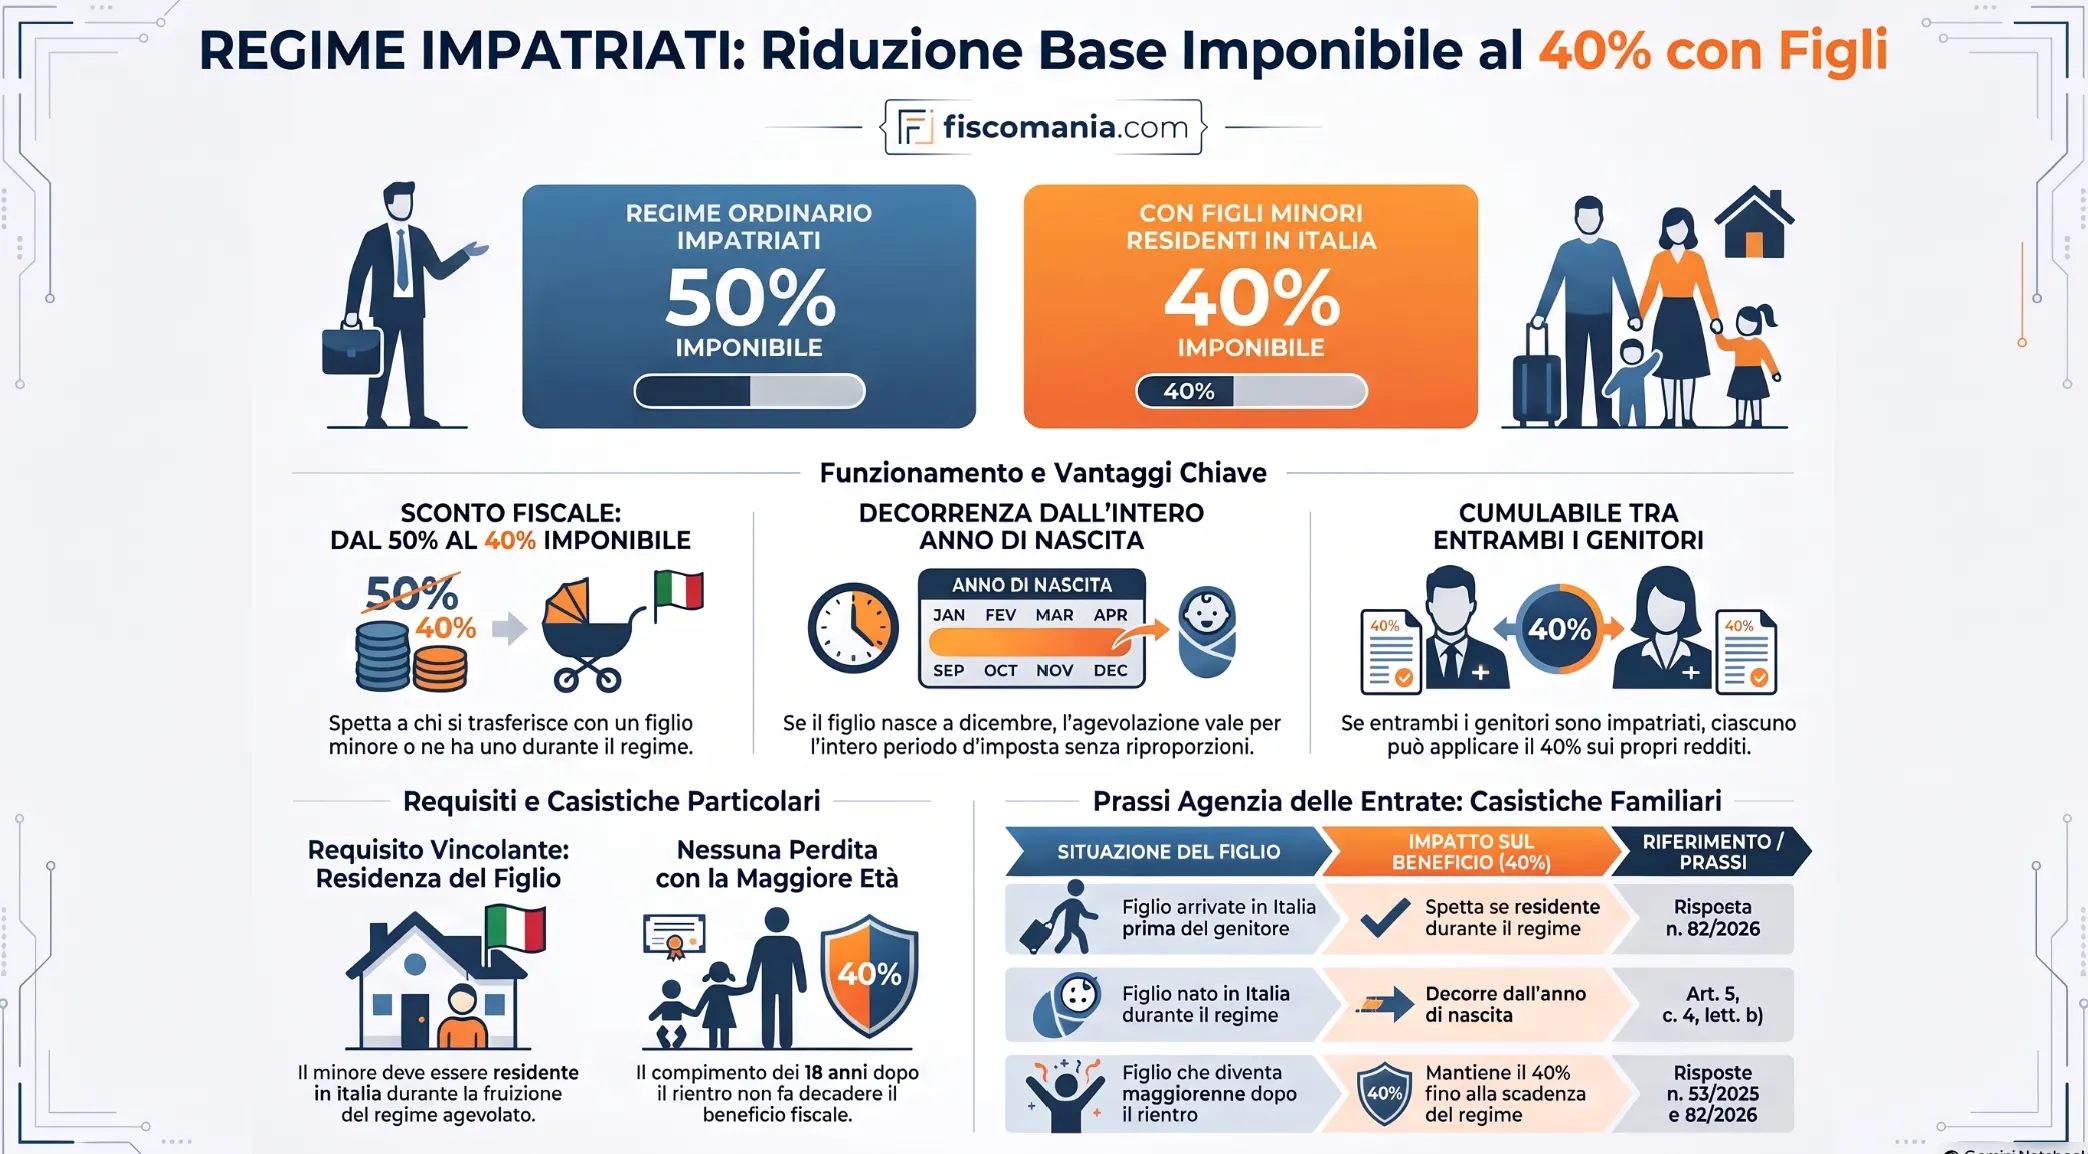
In caso di nascita di un figlio durante il regime impatriati, l’imponibilità scende al 40% dal periodo d’imposta della nascita, ma solo se il figlio è residente in Italia. Se nasce all’estero e arriva dopo, manca prassi sulla decorrenza.
L’art. 5, comma 4, D.Lgs. 209/2023 riduce al 40%, invece del 50%, la quota di reddito che concorre alla base imponibile se il lavoratore si trasferisce in Italia con un figlio minore o se, durante il regime, nasce un figlio o viene adottato un minore. In quest’ultimo caso il beneficio decorre dal periodo d’imposta della nascita. Il comma 5 lo subordina alla residenza del figlio nel territorio dello Stato durante la fruizione. L’Agenzia delle Entrate ha chiarito che il 40% spetta a entrambi i genitori (risposta n. 53/2025) e che il figlio può essere arrivato prima del genitore (risposta n. 82/2026). Non ha affrontato il figlio nato all’estero che raggiunge il genitore in un secondo momento.
Da quando si applica l’imponibilità al 40%
L’imponibilità scende dal 50% al 40% in due ipotesi distinte, con decorrenza diversa: il lavoratore si trasferisce con un figlio minore, oppure un figlio nasce o un minore viene adottato quando il regime è già in corso. In entrambe vale la condizione di residenza del figlio, trattata più avanti.
Figlio minore al seguito del lavoratore
Se il lavoratore si trasferisce con un figlio minore, l’art. 5, comma 4, lett. a), D.Lgs. 209/2023 riduce al 40% la quota di reddito che concorre al reddito complessivo, rispetto al 50% ordinario del regime impatriati. Il testo non prevede una decorrenza distinta da quella del regime, che parte dal periodo d’imposta del trasferimento e dura per i quattro successivi (comma 3). Nel caso esaminato dalla risposta a interpello n. 82/2026, con trasferimento e tre figli già residenti in Italia, l’Agenzia delle Entrate ha riconosciuto il 40% sui redditi prodotti in Italia nel periodo di fruizione.
Nascita o adozione durante il regime
Se il figlio nasce, o il minore viene adottato, dopo l’inizio del regime, il comma 4, lett. b), fa partire il 40% dal periodo d’imposta in corso al momento della nascita o dell’adozione e lo estende al tempo residuo del periodo agevolato. Conta quindi il periodo d’imposta e non il giorno: il testo non prevede riproporzioni, per cui un figlio nato a dicembre produce il beneficio già per quell’anno. Per i periodi precedenti restano ferme le percentuali ordinarie, perché la riduzione parte dal periodo in corso alla nascita.
Residenza del figlio: cosa richiede il comma 5
La maggiore agevolazione spetta se il figlio minore, o il minore adottato, è residente nel territorio dello Stato durante il periodo di fruizione del regime (art. 5, comma 5, D.Lgs. 209/2023). Il testo non chiede che il figlio sia arrivato insieme al genitore e non precisa di quale residenza si tratti.
Figlio già in Italia prima del genitore
Con la risposta a interpello n. 82/2026 l’Agenzia delle Entrate ha esaminato il caso di tre figli minori trasferitisi in Italia con la madre, mentre il padre sarebbe rientrato nell’anno successivo. Ha riconosciuto il 40% sui redditi prodotti in Italia dal padre, a condizione che i figli risultino residenti in Italia durante la fruizione del regime. È irrilevante che il loro rientro sia anteriore a quello del lavoratore. Il raggiungimento della maggiore età dopo il rientro non fa perdere il beneficio fino al termine del periodo agevolato (risposte n. 53/2025 e n. 82/2026).
Quale residenza: un punto non chiarito dalla prassi
Il comma 1 richiama espressamente l’art. 2 TUIR per la residenza del lavoratore. Il comma 5 parla invece di figlio “residente nel territorio dello Stato“, senza rinvio. L’art. 2 TUIR considera residenti le persone che per la maggior parte del periodo d’imposta hanno la residenza ai sensi del codice civile o il domicilio in Italia, oppure vi sono presenti. Nelle risposte citate l’Agenzia riprende la formula del comma 5 e non dice se il test debba essere quello dell’art. 2 TUIR, né se vada applicato anno per anno. La questione pesa soprattutto per il figlio che arriva in Italia a periodo d’imposta già avanzato.
Figlio nato all’estero: da quale periodo d’imposta decorre il 40%
Il comma 4, lett. b), non limita il beneficio ai figli nati in Italia e fa decorrere il 40% dal periodo d’imposta della nascita. Il comma 5 lo subordina alla residenza del figlio in Italia durante il periodo di fruizione. Nelle risposte n. 53/2025 e n. 82/2026 l’Agenzia delle Entrate non ha esaminato il figlio nato all’estero che raggiunge l’Italia dopo il genitore: sono quindi possibili due letture, con un periodo d’imposta di differenza.
Un caso illustrativo
Si ipotizzi un lavoratore che trasferisce la residenza in Italia a maggio dell’anno N e accede al regime. A settembre di N nasce all’estero il figlio, che a dicembre di N raggiunge l’Italia con la madre. Il lavoratore ha prodotto in Italia 40.000 euro di reddito agevolabile nel periodo e il datore di lavoro applica il 40% già in N. Con il 50% la quota imponibile sarebbe di 20.000 euro, con il 40% di 16.000 euro: la differenza, 4.000 euro di reddito in meno nel reddito complessivo, è l’importo in discussione per un solo periodo d’imposta. L’esempio è ipotetico e non riproduce un caso deciso.
Le due letture
Secondo la lettura prudente il 40% parte dal periodo d’imposta successivo (N+1). Il comma 5 richiede la residenza del figlio in Italia durante la fruizione, e un figlio che vi arriva a dicembre non è stato residente nel territorio dello Stato per la gran parte di N: il lavoratore applicherebbe il 50% in N e il 40% da N+1. L’art. 2 TUIR, che per le persone fisiche guarda alla residenza per la maggior parte del periodo d’imposta, può servire da riferimento orientativo. Non è però richiamato dal comma 5 e, applicato alla lettera, escluderebbe anche il figlio nato in Italia a settembre, al quale la lett. b) riconosce invece il beneficio dal periodo della nascita.
Secondo la lettura letterale il 40% spetta già da N. Il comma 5 non richiama l’art. 2 TUIR né la maggior parte del periodo d’imposta, e la lett. b) fa decorrere il beneficio dal periodo in corso alla nascita, senza riproporzione. Il figlio è residente in Italia durante il periodo di fruizione. Questa lettura ha un limite: seguita fino in fondo, farebbe spettare il 40% da N anche per un figlio che arrivasse in Italia solo l’anno successivo, esito che il testo non esclude espressamente ma che la espone più facilmente a contestazione.
Nel caso ipotizzato la differenza tra le due letture riguarda un solo periodo d’imposta, perché da N+1 la residenza del figlio non è in discussione. In mancanza di prassi sul punto, la scelta va motivata caso per caso.
La tabella ordina le situazioni e indica dove la prassi si è espressa.
Situazione
Effetto sul 40%
Fondamento
Prassi
Figlio arrivato in Italia prima del genitore
Il 40% spetta se il figlio è residente in Italia durante la fruizione del regime
Art. 5, commi 4 e 5, D.Lgs. 209/2023
Risposta n. 82/2026
Figlio nato in Italia durante il regime
Il 40% decorre dal periodo d’imposta della nascita; il testo non prevede riproporzione
Art. 5, comma 4, lett. b)
Nessun chiarimento specifico sulla decorrenza
Figlio nato all’estero e arrivato in Italia dopo, nello stesso periodo d’imposta
Lettura prudente: dal periodo successivo. Lettura letterale: dal periodo della nascita
Art. 5, comma 4, lett. b), e comma 5
Nessuna
Figlio che diventa maggiorenne dopo il rientro
Il 40% resta fino al termine del periodo agevolato
Art. 5, comma 5, come letto dall’Agenzia
Risposte n. 53/2025 e n. 82/2026
Entrambi i genitori possono applicare il 40%
La riduzione al 40% può essere applicata da entrambi i genitori impatriati per lo stesso figlio, purché ciascuno rispetti le altre condizioni del regime. Lo ha chiarito l’Agenzia delle Entrate con la risposta a interpello n. 53/2025: la riduzione dipende dalla residenza del figlio in Italia e, in assenza di limiti specifici che la riservino a un solo genitore, può essere applicata a entrambi.
Il figlio è quindi il presupposto comune, ma il regime resta personale. Ciascun genitore deve avere i propri requisiti di accesso (art. 5, comma 1, D.Lgs. 209/2023) e applica il 40% ai redditi prodotti in Italia da lui stesso. Il testo non prevede una ripartizione del beneficio tra i due. Anche la decorrenza segue la posizione di ciascuno: per la nascita il testo parla del periodo “di fruizione del regime”, e la lettura più naturale è che si tratti del periodo di fruizione del singolo lavoratore. Se un solo genitore è impatriato, è solo lui a poter applicare la riduzione.
Figlio nato all’estero e regime impatriati: da quale anno applicare il 40%?
La decorrenza dipende da data di nascita, rientro del lavoratore e residenza del figlio, e su alcuni punti manca prassi. Prima di decidere come applicare la riduzione conviene valutare il caso concreto.
Sì, il 40% può essere applicato da entrambi i genitori per lo stesso figlio. Secondo la risposta n. 53/2025 dell’Agenzia delle Entrate, non ci sono limiti che riservino la riduzione a un solo genitore. Ciascuno deve però avere i propri requisiti di accesso al regime.
Il figlio può essere nato all’estero?
La norma non lo esclude: la lett. b) del comma 4 parla di nascita durante il regime, senza indicare il luogo. Il comma 5 richiede che il figlio sia residente in Italia durante la fruizione. Se arriva dopo il genitore, la prassi non chiarisce da quale periodo d’imposta decorra il 40%.
Se il figlio diventa maggiorenne si perde il beneficio?
No, la maggiore età raggiunta dopo il rientro non fa perdere il beneficio fino al termine del periodo agevolato. Lo ha chiarito l’Agenzia delle Entrate con le risposte n. 53/2025 e n. 82/2026.
Il 40% decorre dall’anno della nascita o da quello successivo?
Per la nascita durante il regime il 40% decorre dal periodo d’imposta in corso alla nascita (art. 5, comma 4, lett. b, D.Lgs. 209/2023). Se il figlio nato all’estero arriva in Italia dopo, manca prassi: si confrontano la lettura prudente, dal periodo successivo, e quella letterale, dal periodo della nascita.
Fonti e riferimenti
Decreto legislativo 27 dicembre 2023, n. 209, art. 5, commi 1, 3, 4 e 5 (nuovo regime agevolativo a favore dei lavoratori impatriati), e art. 1, che ha riscritto l’art. 2, comma 2, del TUIR (D.P.R. 22 dicembre 1986, n. 917) sulla residenza delle persone fisiche.
Agenzia delle Entrate, risposta a interpello n. 53 del 28 febbraio 2025 (riduzione al 40% per entrambi i genitori; maggiore età del figlio dopo il rientro).
Agenzia delle Entrate, risposta a interpello n. 82 del 20 marzo 2026 (figli già residenti in Italia prima del rientro del lavoratore; condizione di residenza durante la fruizione del regime).
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.