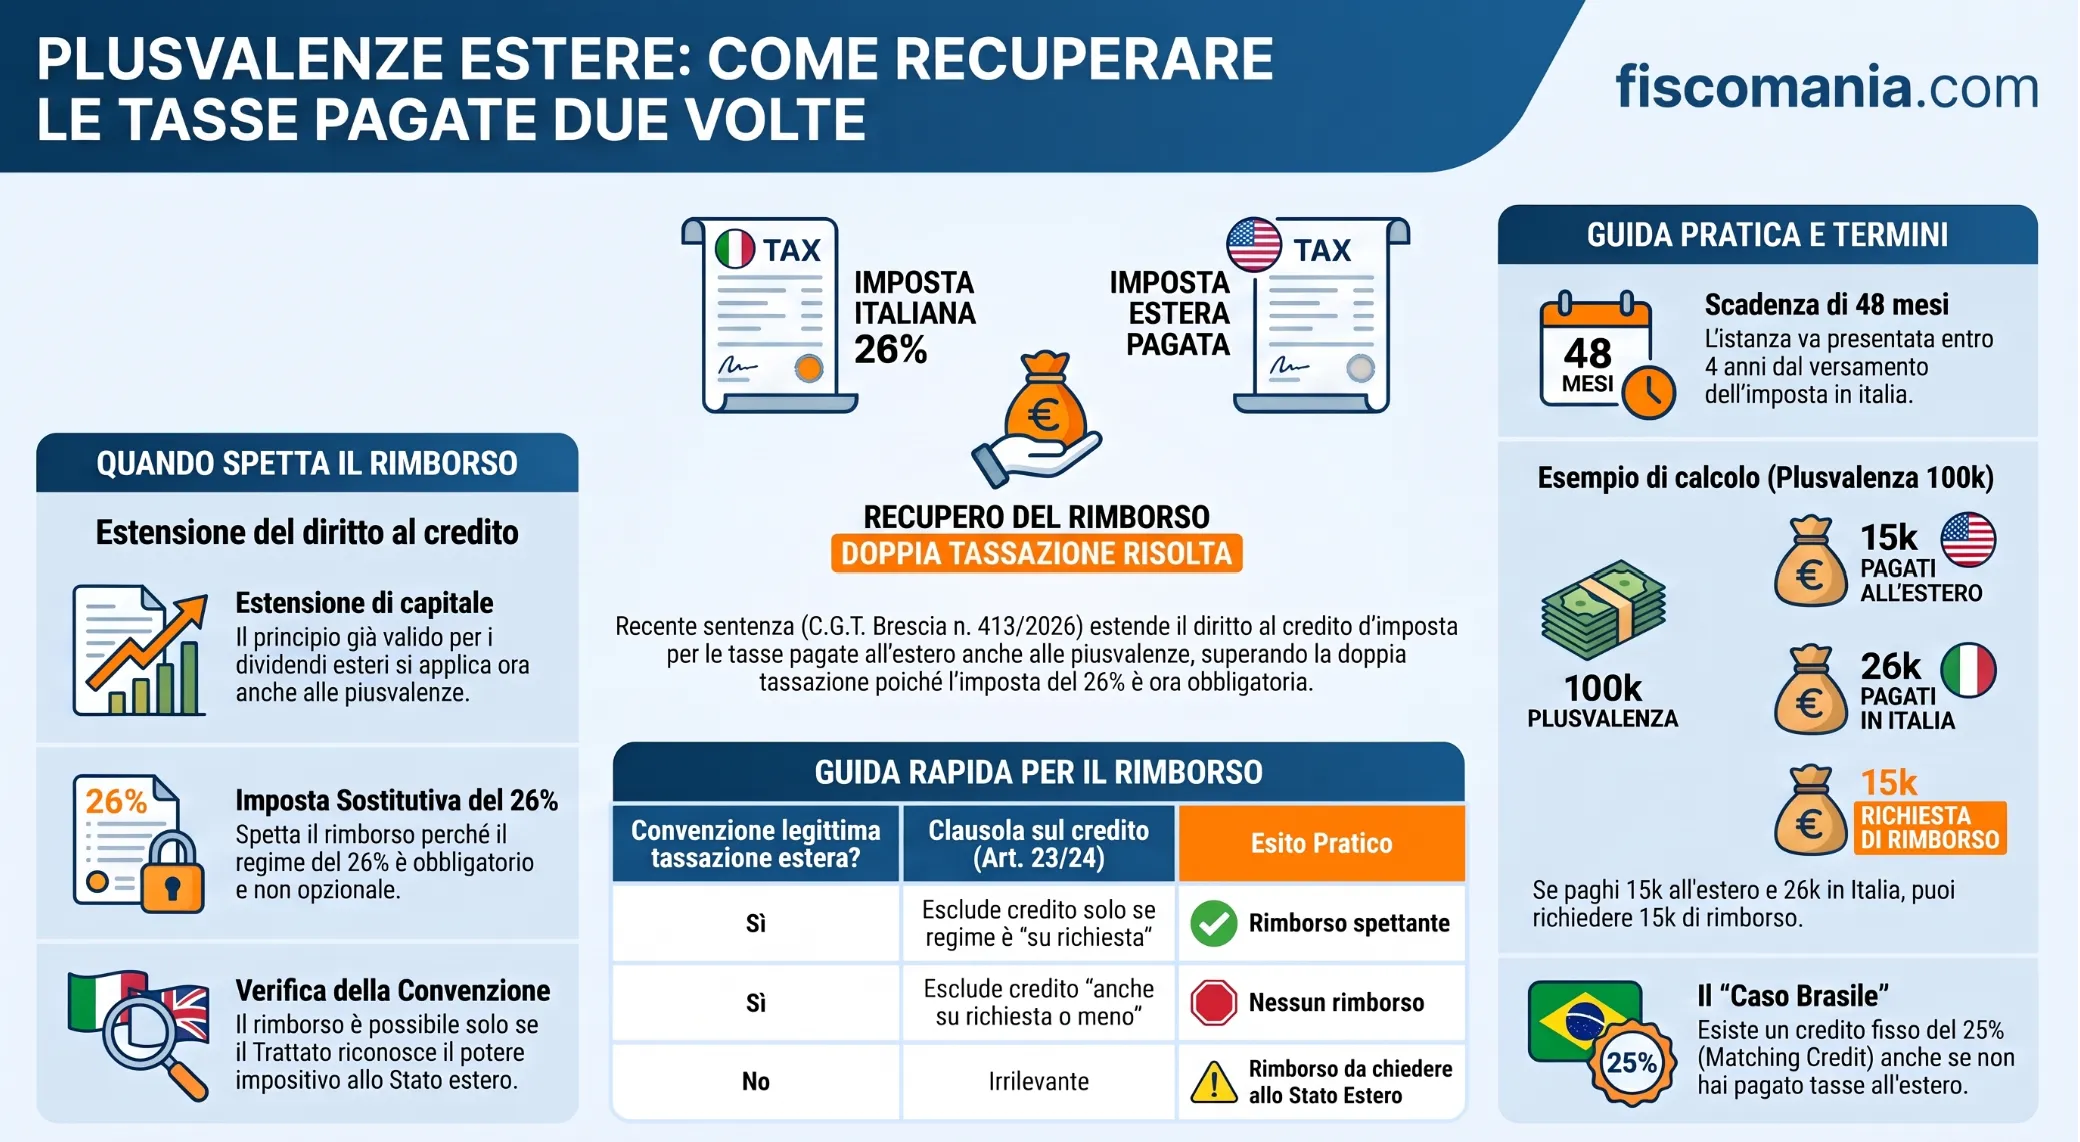
Una persona fisica che cede partecipazioni in una società estera e paga l’imposta sostitutiva del 26% in Italia può avere diritto al credito per l’imposta pagata anche nell’altro Stato, se la Convenzione lo consente.
Il credito d’imposta riconosciuto dalla giurisprudenza per i dividendi esteri tassati con imposta sostitutiva si estende, secondo la C.G.T. I Brescia n. 413 del 3 giugno 2026, anche alle plusvalenze da cessione di partecipazioni in società non residenti. Il presupposto è lo stesso: l’imposta sostitutiva del 26% prevista dall’art. 5 del DLgs. 461/97 ha oggi carattere obbligatorio, senza possibilità di optare per l’imposizione ordinaria. Quando la Convenzione applicabile riconosce il potere impositivo anche allo Stato della fonte e non esclude il credito per i regimi sostitutivi obbligatori, la doppia imposizione subita diventa rimborsabile. A differenza dei dividendi, per le plusvalenze la tassazione estera è l’eccezione: deve essere quindi verificato caso per caso se la Convenzione la consente.
L’estensione alle plusvalenze del principio sui dividendi
La C.G.T. I Brescia n. 413 del 3 giugno 2026 ha esteso alle plusvalenze da cessione di partecipazioni in società non residenti i principi già affermati dalla Corte di Cassazione per i dividendi esteri tassati con imposta sostitutiva. Il percorso argomentativo è il medesimo: se le disposizioni convenzionali per l’eliminazione della doppia imposizione escludono il credito solo quando il reddito estero è tassato in Italia con un regime sostitutivo “su richiesta del beneficiario“, il credito spetta comunque nell’attuale assetto normativo, in cui quel regime ha carattere obbligatorio.
Per le plusvalenze realizzate da persone fisiche non imprenditori, l’imposta sostitutiva del 26% è prevista dall’art. 5 del DLgs. 461/97 e si applica senza possibilità di optare per l’imposizione ordinaria. È esattamente la stessa condizione che, secondo i principi sui dividendi esteri, giustifica il diritto alla detrazione dell’imposta pagata nell’altro Stato: un approfondimento di questi principi, comuni a dividendi e plusvalenze, è disponibile nell’articolo dedicato al rimborso della ritenuta su dividendi esteri.
Quando la Convenzione consente allo Stato estero di tassare la plusvalenza
Per le plusvalenze, a differenza dei dividendi, l’imposizione da parte dello Stato estero non è la regola ma l’eccezione. La generalità dei Trattati stipulati dall’Italia riserva il potere impositivo sul capital gain allo Stato di residenza del cedente, escludendo lo Stato in cui è residente la società le cui partecipazioni vengono cedute. Il problema del credito d’imposta, e quindi del rimborso, si pone solo quando la Convenzione applicabile deroga a questo criterio generale.
Le situazioni in cui l’altro Stato mantiene un potere impositivo concorrente sono circoscritte a tre casistiche tipiche:
il cedente è residente in Italia ma è stato residente nello Stato della società ceduta in un periodo immediatamente prossimo alla cessione, normalmente fissato in cinque anni (è il caso, ad esempio, delle Convenzioni con Danimarca, Norvegia, Paesi Bassi e Svezia);
la partecipazione ceduta ha un’entità rilevante, secondo soglie fissate dalla singola Convenzione (Francia, Corea, Israele);
la società ceduta ha natura immobiliare, con il potere impositivo attribuito allo Stato in cui sono situati gli immobili sottostanti.
Se la Convenzione non legittima l’imposizione estera, la doppia imposizione non si verifica e il tema del credito non si pone: l’eventuale imposta prelevata all’estero dovrà essere semmai richiesta a rimborso a quello Stato, non all’Italia. La verifica di questo primo presupposto se, cioè, la plusvalenza sia effettivamente tassabile anche nell’altro Stato secondo l’art. 13 del Modello OCSE e la Convenzione applicabile, è trattata in dettaglio nell’articolo su territorialità e tassazione della plusvalenza da cessione di partecipazioni estere.
Tabella decisionale: cosa fare nei diversi scenari
L’esito pratico dipende dall’incrocio di due elementi: se la Convenzione applicabile legittima l’imposizione della plusvalenza anche nell’altro Stato, e come la stessa Convenzione formula la clausola di esclusione del credito per i redditi tassati in Italia con regime sostitutivo.
La Convenzione (art. 13) legittima l’imposizione estera
Formulazione della clausola sul credito (art. 23 o 24)
Esito
Sì
Esclude il credito solo se il regime sostitutivo è “su richiesta del beneficiario”
Rimborso della maggiore imposta italiana, da richiedere all’Agenzia delle Entrate
Sì
Esclude il credito “anche su richiesta del beneficiario” o “su richiesta o meno del beneficiario”
Nessun rimborso: né in Italia, né allo Stato estero, che resta legittimato al prelievo
No
Irrilevante
L’imposta italiana è comunque dovuta per intero; l’eventuale prelievo estero va richiesto a rimborso allo Stato estero, non all’Italia
Il primo scenario è quello della C.G.T. I Brescia n. 413/2026, riferita ai rapporti con il Brasile, la cui Convenzione con l’Italia legittima all’art. 13, par. 3, l’imposizione brasiliana su tutte le partecipazioni. Un’analoga casistica riguarda le plusvalenze da cessione di partecipazioni in società francesi, quando la cessione rientra tra quelle che l’art. 8 del Protocollo alla Convenzione Italia-Francia riserva al potere impositivo francese: anche in questo caso il Trattato esclude il credito solo se l’imposizione sostitutiva è opzionale, condizione che nell’attuale assetto normativo non ricorre più.
Come si calcola il rimborso
Per le plusvalenze il calcolo dell’importo a rimborso è più semplice rispetto ai dividendi, perché le Convenzioni non fissano una misura massima per il prelievo dello Stato della fonte: si limitano a riconoscergli il potere impositivo, che si esercita quindi secondo le regole interne di quello Stato. Il confronto va fatto tra l’imposta italiana effettivamente versata e l’imposta “congrua”, cioè quella che risulterebbe applicando il credito per l’imposta estera fino a concorrenza dell’imposta italiana.
Su una plusvalenza di 100.000 euro, con imposta estera pagata per 15.000 euro (15%):
Importo
Plusvalenza
100.000
Imposta italiana lorda (26%)
26.000
Credito per l’imposta estera
(15.000)
Imposta italiana netta
11.000
Rimborso spettante (26.000 − 11.000)
15.000
A differenza dei dividendi, qui il rimborso coincide con l’intera imposta estera pagata, purché inferiore a quella italiana: non c’è un “netto frontiera” da neutralizzare, perché la plusvalenza si dichiara sempre al lordo. Il presupposto resta l’effettivo pagamento dell’imposta estera, da documentare con la stessa rigorosità richiesta per i dividendi. L’imposta sostitutiva sulla plusvalenza va comunque dichiarata nel quadro RT del modello Redditi PF, la cui compilazione ordinaria è illustrata nell’articolo dedicato al quadro RT e alla tassazione delle plusvalenze.
Il caso delle plusvalenze da partecipazioni in società brasiliane
Il Brasile merita una trattazione separata perché la sua Convenzione con l’Italia contiene un meccanismo che non ha equivalenti nella generalità degli altri Trattati: il matching credit. L’art. 23, par. 4, della Convenzione Italia-Brasile stabilisce che l’imposta brasiliana si considera “sempre pagata” nella misura del 25% dell’ammontare lordo, indipendentemente dall’aliquota effettivamente applicata o persino dal suo mancato prelievo. Lo stesso meccanismo, già operante per i dividendi, è illustrato nel dettaglio nell’articolo sulla tassazione dei dividendi di fonte brasiliana.
La C.G.T. I Brescia n. 413/2026 ha applicato questo meccanismo alle plusvalenze da cessione di partecipazioni in società brasiliane, riconoscendo il diritto al credito d’imposta italiano. Il caso rientra nel primo scenario della tabella decisionale: l’art. 13, par. 3, della Convenzione legittima l’imposizione brasiliana su tutte le partecipazioni, senza eccezioni legate a soglie di rilevanza o a periodi di residenza pregressa.
Il matching credit brasiliano non è replicabile per analogia ad altre Convenzioni. Si tratta di una clausola specifica, negoziata per attrarre investimenti verso il Brasile in un’epoca in cui il Paese applicava aliquote interne più elevate di quelle convenzionali: la sua area di applicazione resta quella dei rapporti con il Brasile, e non costituisce un principio generale sul calcolo del credito per le plusvalenze estere.
Errori tecnici ricorrenti nella verifica del credito su plusvalenze estere
La materia si presta a errori di impostazione più che a varietà di situazioni soggettive: il rischio non nasce dalla diversità dei casi concreti, ma dalla facilità con cui si trasferiscono meccanicamente regole valide per i dividendi, o per un solo Paese, a contesti in cui non si applicano.
Il primo errore ricorrente riguarda proprio il Brasile. La misura fissa del 25% prevista dal matching credit convenzionale viene talvolta considerata un parametro generale per calcolare il credito su plusvalenze realizzate in qualunque Paese, quando invece è una clausola negoziata specificamente con quello Stato. Fuori da quei rapporti, il credito spetta nella sola misura dell’imposta estera effettivamente pagata e documentata, senza percentuali convenzionali predeterminate da applicare per analogia.
Un secondo errore nasce dal punto di partenza sbagliato: impostare direttamente il calcolo del credito senza aver prima accertato se la Convenzione applicabile riconosce davvero allo Stato estero il potere di tassare quella specifica plusvalenza. Se quel potere impositivo manca, l’imposta pagata all’estero non è definitiva rispetto all’Italia: va richiesta a rimborso allo Stato della fonte, e non genera alcun credito da far valere nei confronti dell’Agenzia delle Entrate.
Un terzo errore, meno evidente ma frequente in chi si occupa anche di dividendi esteri, è applicare per abitudine lo schema del “netto frontiera” alla plusvalenza. Le plusvalenze si dichiarano sempre al lordo dell’imposta estera: non esiste, a differenza dei dividendi, una base imponibile ridotta su cui applicare la sostitutiva. Chi replica lo schema dei dividendi rischia di quantificare un rimborso superiore a quello realmente spettante.
Istanza di rimborso: termini e procedura
L’istanza va presentata ai sensi dell’art. 38 del DPR 602/73, entro 48 mesi dalla data di versamento dell’imposta sostitutiva sulla plusvalenza. Il termine decorre dal versamento effettuato in autoliquidazione con il modello Redditi PF, non dalla data in cui è stata pagata l’imposta nello Stato estero: lo stesso criterio già affermato dalla giurisprudenza per i dividendi tassati con imposta sostitutiva si applica per analogia alle plusvalenze, in assenza di una disciplina procedurale differenziata.
Per le plusvalenze il soggetto legittimato a presentare l’istanza è sempre il contribuente, dato che la tassazione avviene in regime dichiarativo e non tramite un intermediario che opera una ritenuta in ingresso. Questo distingue la procedura da quella prevista per i dividendi riscossi con intermediario residente, dove la legittimazione può spettare anche a quest’ultimo. Per la documentazione da allegare all’istanza, sostanzialmente sovrapponibile a quella richiesta per i dividendi, si rinvia a quanto illustrato nell’articolo sul rimborso della ritenuta su dividendi esteri.
Consulenza fiscale online
Hai realizzato una plusvalenza da cessione di partecipazioni estere?
Il diritto al credito d’imposta dipende dalla Convenzione applicabile e dal presupposto della territorialità: un errore di impostazione può portare a un’istanza infondata o a un rimborso mal quantificato. Verifica con un professionista se la tua situazione rientra tra quelle per cui il rimborso è dovuto.
Entro quando va presentata l’istanza di rimborso per le plusvalenze estere?
Entro 48 mesi dal versamento dell’imposta sostitutiva del 26%, effettuato in autoliquidazione con il modello Redditi PF. Il termine, previsto dall’art. 38 del DPR 602/73, decorre dal versamento italiano e non dalla data del pagamento dell’imposta nello Stato estero.
Cosa succede se la Convenzione non consente allo Stato estero di tassare la plusvalenza?
Se la Convenzione riserva la tassazione della plusvalenza esclusivamente all’Italia, non si pone un problema di credito d’imposta italiano. L’eventuale prelievo effettuato dall’altro Stato non è legittimo in base al Trattato e va richiesto a rimborso a quello Stato, non all’Agenzia delle Entrate.
Il calcolo del rimborso segue la stessa logica del “netto frontiera” usata per i dividendi?
No. Le plusvalenze si dichiarano sempre al lordo dell’imposta estera, senza un meccanismo di base imponibile ridotta. Il rimborso spettante corrisponde di norma all’intera imposta estera pagata, se inferiore all’imposta italiana lorda del 26%.
Il credito d’imposta sulle plusvalenze estere riguarda anche le società o solo le persone fisiche?
La disciplina descritta riguarda le persone fisiche non imprenditori, soggette all’imposta sostitutiva del 26% ex art. 5 del DLgs. 461/97. Per le società in regime di participation exemption si applica una disciplina distinta, basata sulla riduzione proporzionale del credito ai sensi dell’art. 165, comma 10, del TUIR.
La regola vale anche per le plusvalenze da partecipazioni in società immobiliari estere?
Sì, quando la Convenzione applicabile attribuisce il potere impositivo allo Stato in cui sono situati gli immobili posseduti dalla società ceduta. In questo caso vanno verificate le condizioni specifiche previste dalla singola Convenzione per qualificare la società come a prevalenza immobiliare.
Fonti e riferimenti
C.G.T. I Brescia, sentenza n. 413 del 3 giugno 2026
Corte di Cassazione, sentenza n. 25698 dell’1 settembre 2022
Corte di Cassazione, sentenza n. 10204 del 16 aprile 2024
Convenzione tra Italia e Brasile contro le doppie imposizioni, art. 13 e art. 23
Convenzione tra Italia e Francia contro le doppie imposizioni e relativo Protocollo, art. 8
Art. 5 del D.Lgs. 21 novembre 1997 n. 461
Art. 165, comma 10, del TUIR
Art. 38 del DPR 29 settembre 1973 n. 602
Modello di Convenzione OCSE contro le doppie imposizioni, art. 13
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.